Mercato immobiliare Archivi » Coldwell Banker Reliance Group
CategoriesReport & statistiche

Il mercato delle locazioni residenziali nel II trimestre 2026: crescono i contratti e aumentano i canoni

Il mercato delle locazioni residenziali continua a mostrare segnali di crescita. Nel II trimestre del 2026, infatti, aumentano sia il numero delle abitazioni locate sia il valore complessivo dei canoni registrati.

È quanto emerge dal rapporto “Il mercato delle abitazioni nel II trimestre 2026“, pubblicato dall’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate, che dedica un approfondimento specifico all’andamento delle locazioni residenziali in Italia e nei principali capoluoghi.

I dati delineano un mercato caratterizzato da una domanda ancora significativa, da una crescita più marcata per alcune tipologie contrattuali e da dinamiche particolarmente interessanti nelle grandi città, tra cui Milano.

Nuove locazioni in crescita: oltre 248mila abitazioni coinvolte

Nel II trimestre del 2026 sono stati registrati 248.180 nuovi contratti di locazione residenziale, con un incremento del 3,1% rispetto allo stesso periodo del 2025.

La crescita riguarda sia i comuni classificati ad alta tensione abitativa sia gli altri comuni:

  • 157.318 abitazioni locate nei comuni ad alta tensione abitativa, in aumento del 3,7%;
  • 90.862 abitazioni locate negli altri comuni, con una crescita del 2%.

I comuni ad alta tensione abitativa rappresentano quindi la quota prevalente delle nuove locazioni, confermando il ruolo dei principali centri urbani e delle aree caratterizzate da una maggiore pressione sul mercato abitativo.

Parallelamente alla crescita del numero di abitazioni locate, aumenta anche il valore economico dei contratti. Il canone annuo complessivo associato alle nuove locazioni ha raggiunto circa 1,681 miliardi di euro, segnando un incremento del 6,3% su base annua.

L’aumento dei canoni risulta quindi più consistente rispetto alla crescita del numero dei contratti. Questo dato evidenzia una dinamica in cui, oltre al numero di abitazioni immesse sul mercato locativo, assume rilevanza anche il valore medio dei canoni applicati.

Le diverse tipologie contrattuali: andamento disomogeneo

Il rapporto dell’Agenzia delle Entrate evidenzia differenze significative tra le principali tipologie di contratto.

Contratti ordinari di lungo periodo

I contratti ordinari di lungo periodo hanno interessato 98.072 abitazioni, registrando una lieve diminuzione dello 0,8% rispetto al II trimestre del 2025.
Il canone annuo complessivo relativo a questa tipologia è invece cresciuto dello 0,4%.
Si tratta dell’unica categoria, tra quelle analizzate, a mostrare una variazione negativa nel numero di abitazioni locate. Il dato suggerisce una sostanziale stabilità del segmento, accompagnata da un incremento contenuto del valore complessivo dei canoni.

Contratti ordinari transitori

I contratti ordinari transitori hanno coinvolto 71.627 abitazioni, con una crescita dell’1,9%.
Più significativo l’aumento del canone annuo complessivo, pari al 5,4%.
Questa tipologia contrattuale consente di rispondere a esigenze abitative temporanee, legate ad esempio a motivi di lavoro, studio o permanenza limitata in una determinata città.

Contratti agevolati di lungo periodo

Tra le diverse categorie, i contratti agevolati di lungo periodo mostrano una delle crescite più rilevanti. Nel trimestre sono state locate 66.657 abitazioni, con un incremento del 9,8% rispetto all’anno precedente.
Il canone complessivo è aumentato del 16%, evidenziando una crescita più che proporzionale rispetto al numero dei contratti.

Contratti agevolati transitori

Anche i contratti agevolati transitori registrano un andamento positivo.
I contratti relativi ad abitazioni locate per intero sono stati 11.824, in aumento del 7,5%, mentre il canone annuo complessivo è cresciuto dell’11,7%.

Per quanto riguarda invece le locazioni agevolate transitorie di porzioni di abitazione, sono stati registrati 9.570 contratti, con un incremento del 12,1%.
In questo caso, il canone annuo complessivo ha segnato una crescita del 14,4%.

Questi dati mostrano come le formule agevolate, sia di lungo periodo sia transitorie, abbiano registrato incrementi più marcati rispetto ai contratti ordinari.

Milano: locazioni in crescita e forte aumento dei contratti agevolati

Milano si distingue tra i grandi capoluoghi italiani per l’intensità delle dinamiche registrate nel mercato delle locazioni residenziali.

Nel II trimestre del 2026, nel capoluogo lombardo sono state registrate 13.730 nuove locazioni, con una crescita del 6,9% rispetto allo stesso periodo del 2025.

Il canone annuo complessivo ha raggiunto circa 175 milioni di euro, segnando un aumento del 5,8%.

Il dato milanese evidenzia quindi una crescita delle nuove locazioni superiore a quella rilevata a livello nazionale.

Particolarmente significativo è l’andamento dei contratti agevolati di lungo periodo. A Milano, questa tipologia ha coinvolto 3.271 abitazioni, con una crescita del 76,8%. Il canone annuo complessivo è aumentato addirittura dell’89,9%, raggiungendo circa 44 milioni di euro.

Il rapporto collega la forte crescita dei contratti agevolati, con ogni probabilità, al nuovo accordo territoriale del Comune di Milano del luglio 2023.

Al contrario, i contratti ordinari di lungo periodo registrano una diminuzione:

  • 5.742 abitazioni locate, -10,2%;
  • canone annuo complessivo in calo dell’11%.

Anche i contratti ordinari transitori hanno mostrato una contrazione, con:

  • 4.072 abitazioni locate, 3,1%;
  • canone annuo complessivo in diminuzione dell’8%.

Crescono invece le locazioni agevolate transitorie. I contratti relativi ad abitazioni locate per intero sono aumentate del 63,3% mentre quelli relativi a porzioni di abitazione hanno registrato una crescita del 13,4%.

I canoni complessivi di queste due categorie sono aumentati rispettivamente del 50,6% e del 27,7%.

Roma e Milano a confronto

Anche Roma ha registrato una crescita delle nuove locazioni nel II trimestre del 2026.
Nella capitale sono state rilevate 12.934 nuove locazioni, con un incremento del 6,1% rispetto al II trimestre del 2025.
Il canone annuo complessivo ha raggiunto circa 157 milioni di euro, in aumento del 9,6%.

Il confronto tra Roma e Milano evidenzia quindi due mercati entrambi in espansione, sebbene con caratteristiche differenti:

Città Nuove locazioni Variazione annua Canone annuo complessivo Variazione annua
Milano 13.370 +6,9% 175 milioni € +5,8%
Roma 12.934 +6,1% 157 milioni € +9,6%

Milano presenta un numero leggermente superiore di nuove locazioni e un canone annuo complessivo più elevato. Roma, invece, registra una crescita più marcata del valore complessivo dei canoni.

Cosa indicano i dati per proprietari e investitori

I risultati del II trimestre del 2026 offrono alcuni elementi di riflessione per chi possiede un immobile o valuta un investimento nel settore residenziale.

L’aumento del numero complessivo di nuove locazioni conferma la presenza di una domanda abitativa attiva, soprattutto nei comuni ad alta tensione abitativa.
Per i proprietari, questo contesto rende importante valutare attentamente:

  • la posizione dell’immobile;
  • le caratteristiche dell’abitazione;
  • la tipologia di contratto più adatta;
  • il profilo dei potenziali conduttori;
  • il livello dei canoni applicabili nella zona.

L’andamento dei contratti agevolati, particolarmente evidente a Milano, rappresenta uno degli elementi più rilevanti del rapporto.

Le formule agevolate di lungo periodo e quelle transitorie hanno registrato incrementi significativi sia nel numero di abitazioni coinvolte sia nel valore complessivo dei canoni.
Questo sviluppo può essere letto alla luce delle specifiche condizioni normative e degli accordi territoriali che regolano tali contratti, soprattutto nei mercati caratterizzati da elevata pressione lavorativa.

I dati mostrano che il mercato delle locazioni non è omogeneo. Le diverse formule contrattuali presentano infatti andamenti differenti. Per questo motivo, la definizione della strategia di locazione non può basarsi esclusivamente sul canone potenzialmente ottenibile ma deve considerare anche:

  • durata della locazione;
  • flessibilità richiesta dal proprietario;
  • vincoli previsti dalla tipologia contrattuale;
  • condizioni del mercato locale;
  • caratteristiche della domanda presente nell’aerea.
CategoriesReport & statistiche

Mercato immobiliare 2026: compravendite in crescita e ritorno del mutuo. I dati OMI del primo trimestre

Il mercato immobiliare italiano conferma il proprio trend positivo anche nel primo trimestre del 2026. Secondo le ultime statistiche dell’Osservatorio del Mercato Immobiliare (OMI) dell’Agenzia delle Entrate, sono state compravendute quasi 180.000 abitazioni nei primi tre mesi dell’anno, con una crescita del 4,4% rispetto allo stesso periodo del 2025.

Si tratta di un segnale importante per chi sta valutando l’acquisto o la vendita di un immobile, soprattutto in un contesto economico caratterizzato da una maggiore fiducia dei consumatori, da un mercato del lavoro in miglioramento e da una crescente domanda abitativa.

Compravendite in aumento in Italia

Nel I trimestre 2026 sono state registrate 179.654 compravendite residenziali a livello nazionale. La crescita interessa tutte le aree del paese.

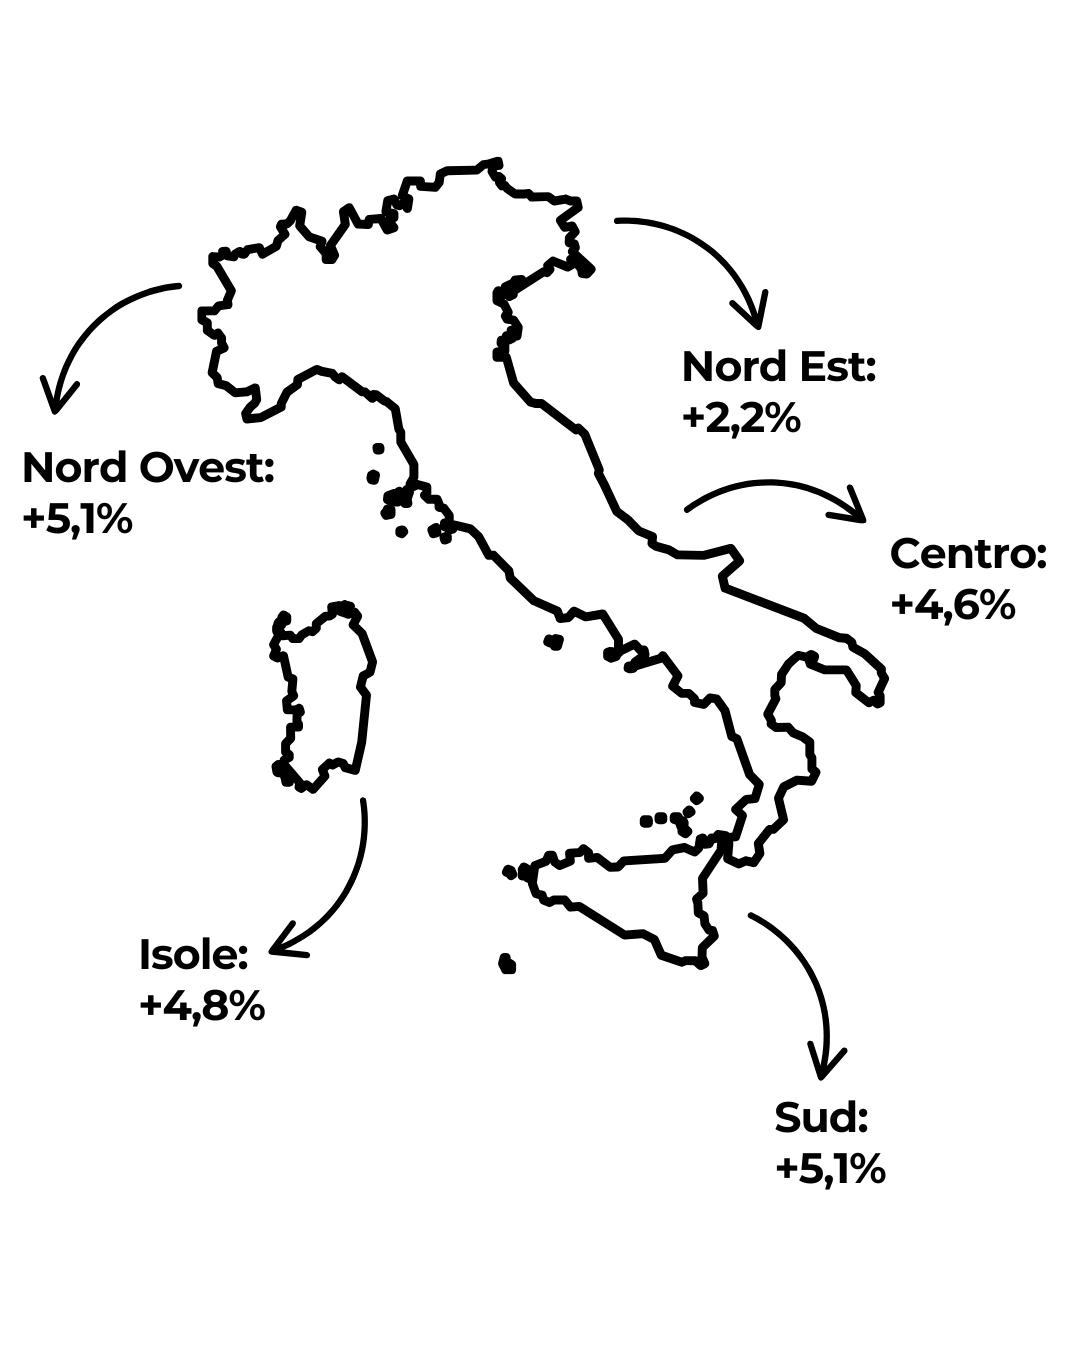
Variazione percentuale nazionale tra il I trimestre 2025 e il I trimestre 2026Variazione percentuale nazionale tra il I trimestre 2025 e il I trimestre 2026 Fonte: Osservatorio del mercato immobiliare, Agenzia delle entrate
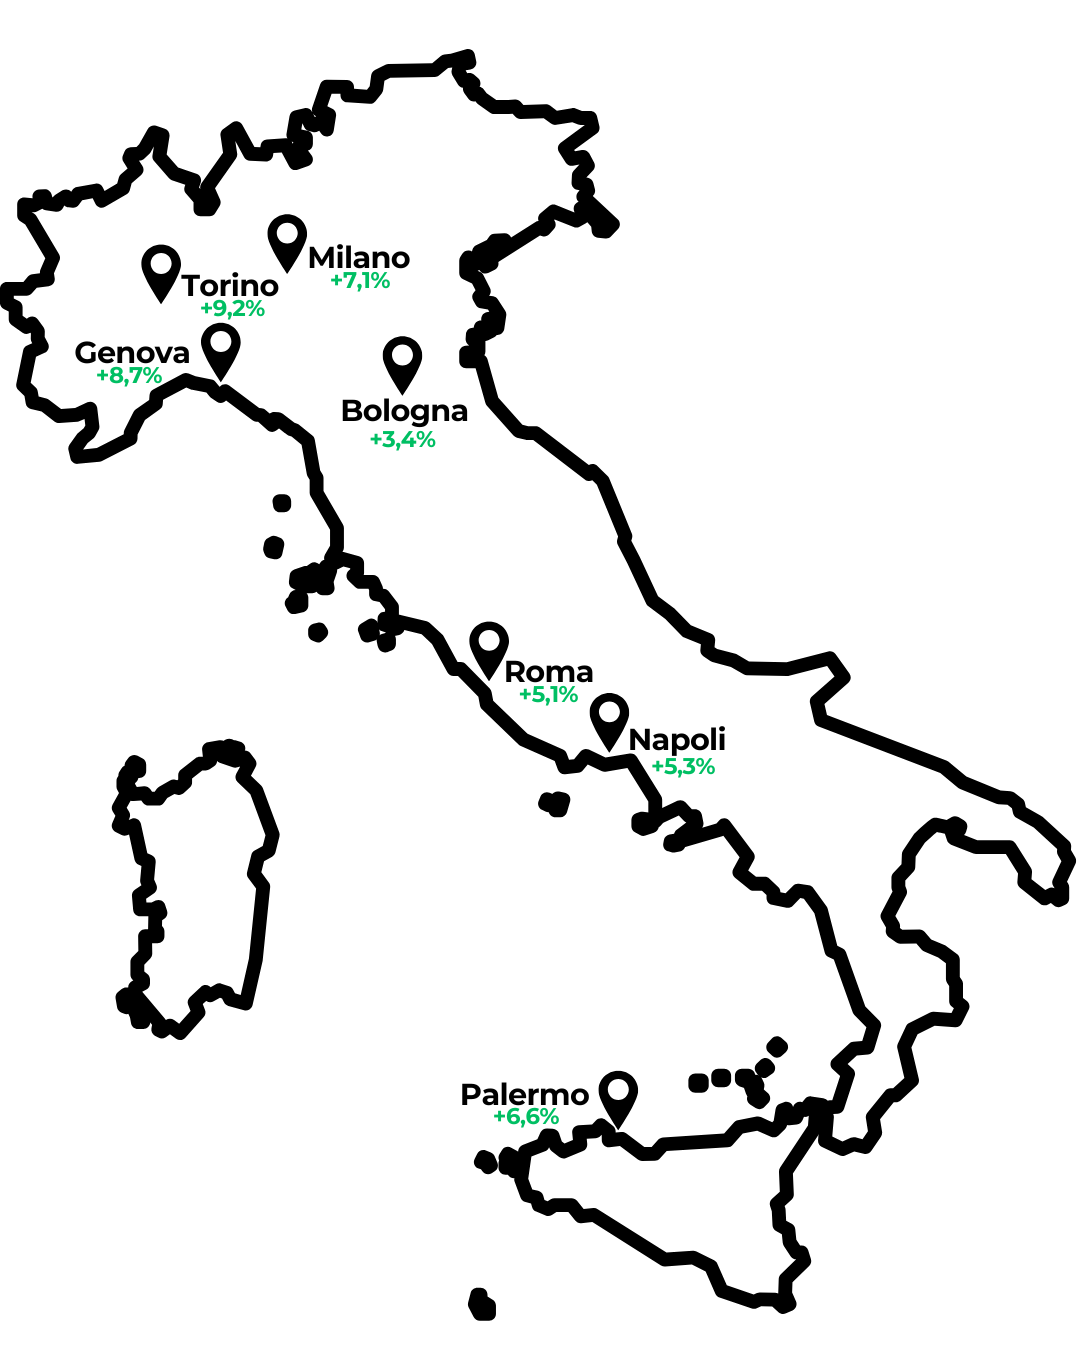
Interessante anche il confronto tra comuni capoluogo e non capoluogo. Se nelle città capoluogo le compravendite crescono del 4,1%, nei comuni minori l’incremento raggiunge il 4,6%. Un dato che conferma una tendenza già osservata negli ultimi anni: sempre più acquirenti stanno valutando soluzioni residenziali al di fuori dei grandi centri urbani, attratti da prezzi più accessibili, una migliore qualità della vita, maggiori spazi abitativi e collegamenti sempre più efficienti con le principali città.

Non cresce soltanto il numero delle transazioni, ma anche la superficie complessiva degli immobili scambiati. Le superfici compravendute registrano infatti un aumento del 4,9% rispetto al primo trimestre del 2025, segnale che la domanda si sta orientando verso abitazioni più ampie e funzionali, in linea con le nuove esigenze abitative emerse negli ultimi anni.

Nel complesso, i dati confermano un mercato immobiliare in buona salute, caratterizzato da una domanda diffusa su tutto il territorio nazionale e da un interesse crescente sia per l’acquisto della prima casa sia per gli investimenti immobiliari, elementi che contribuiscono a rafforzare la fiducia degli operatori e delle famiglie nel settore residenziale.

Torna a crescere il ricorso al mutuo

Tra i segnali più interessanti emersi nel primo trimestre del 2026 vi è il ritorno del mutuo come strumento centrale per l’acquisto di un’abitazione. Dopo la fase di rallentamento registrata negli ultimi anni a causa dell’aumento dei tassi di interesse e delle maggiori difficoltà di accesso al credito, il mercato mostra oggi segnali di rinnovata fiducia sia da parte delle famiglie sia degli istituti di credito.

Secondo i dati dell’Osservatorio del Mercato Immobiliare, la quota di compravendite effettuate da persone fisiche con il supporto di un mutuo ipotecario ha raggiunto il 47,8% del totale, in aumento rispetto al 45% registrato nell’ultimo trimestre del 2025. In pratica, quasi un acquisto su due viene oggi finanziato attraverso un mutuo, un dato che evidenzia come molte famiglie stiano tornando a pianificare investimenti immobiliari di lungo periodo.

Ancora più significativo è l’andamento del capitale complessivamente erogato. Nei primi tre mesi dell’anno sono stati finanziati acquisti immobiliari per oltre 11,4 miliardi di euro, circa 1,1 miliardi in più rispetto allo stesso periodo del 2025. L’incremento, pari a quasi l’11%, dimostra che il mercato sta recuperando slancio e che la domanda di credito per l’acquisto di abitazioni rimane elevata nonostante un contesto finanziario ancora caratterizzato da costi del denaro superiori rispetto ai livelli pre-2022.

Va tuttavia sottolineato che i tassi di interesse continuano a mostrare una leggera crescita. Nel primo trimestre del 2026 il tasso medio applicato alla prima rata dei mutui ipotecari si è attestato al 3,62%, in aumento rispetto al 3,51% registrato nel trimestre precedente. Sebbene questo livello sia significativamente più alto rispetto agli anni caratterizzati da tassi particolarmente bassi, non sembra aver frenato in maniera rilevante la propensione all’acquisto delle famiglie italiane.

La maggiore incidenza dei mutui nelle compravendite può essere interpretata come un indicatore di fiducia nel mercato immobiliare e nelle prospettive economiche future. La crescita dell’occupazione, il miglioramento del clima di fiducia dei consumatori e la percezione dell’immobile come bene rifugio continuano infatti a sostenere la domanda abitativa. Per molti acquirenti, soprattutto giovani coppie e famiglie alla ricerca della prima casa, il mutuo rappresenta ancora la soluzione principale per accedere alla proprietà immobiliare.

Prima casa: quasi 3 acquisti su 4

Le agevolazioni fiscali per l’acquisto della prima casa continuano a rappresentare uno dei principali motori del mercato immobiliare italiano. Nel primo trimestre del 2026, il 72,7% delle compravendite effettuate da persone fisiche ha beneficiato delle agevolazioni “prima casa”, un dato in lieve crescita rispetto al trimestre precedente e che conferma la forte incidenza degli acquisti destinati all’abitazione principale.

Questo dato evidenzia come il mercato sia sostenuto soprattutto da esigenze abitative concrete piuttosto che da finalità speculative. La maggior parte degli acquirenti continua infatti a cercare una casa in cui vivere stabilmente, approfittando dei vantaggi fiscali previsti dalla normativa, tra cui l’imposta di registro ridotta e altre agevolazioni sui costi di acquisto.

La centralità della prima casa emerge anche nelle principali città italiane. Roma, in particolare, registra la quota più elevata di acquisti agevolati, con quasi l’86% delle compravendite effettuate da persone fisiche che beneficia delle relative agevolazioni. Un segnale che conferma come la domanda abitativa rimanga solida, soprattutto nei grandi centri urbani dove acquistare un immobile continua a essere considerato un investimento importante per il futuro della famiglia.

Nel complesso, i dati del primo trimestre 2026 confermano che la casa di proprietà continua a rappresentare un obiettivo prioritario per gli italiani, sostenendo la crescita del mercato e contribuendo alla stabilità del comparto residenziale.

Crescono le abitazioni di nuova costruzione

Particolarmente interessante è il dato relativo alle nuove costruzioni.

Le compravendite di immobili nuovi registrano una crescita del 14,6% rispetto al primo trimestre 2025, un incremento nettamente superiore a quello del mercato complessivo.

Nonostante rappresentino ancora una quota limitata del totale (circa il 6%), le nuove costruzioni continuano ad attirare acquirenti grazie a:

  • maggiore efficienza energetica;
  • costi di gestione ridotti;
  • standard costruttivi più elevati;
  • conformità alle più recenti normative ambientali.

Le grandi città confermano questa tendenza. Milano si distingue ancora una volta come il mercato più dinamico per il comparto del nuovo, con una quota di abitazioni di nuova costruzione che raggiunge l’11,6% delle compravendite totali. Seguono Roma e Bologna, entrambe con una quota del 9,5%, a dimostrazione di come il segmento del nuovo continui ad attirare l’interesse degli acquirenti nelle principali aree urbane del Paese.

L’andamento positivo delle nuove costruzioni rappresenta un segnale incoraggiante per l’intero settore immobiliare, evidenziando una crescente attenzione verso abitazioni più efficienti, sostenibili e in linea con le esigenze abitative contemporanee.

Le grandi città trainano il mercato

Le otto principali città italiane registrano complessivamente una crescita delle compravendite del 6,1%, superiore alla media nazionale.

Le città italiane con le migliori performance di crescita di compravenditeLe città italiane con le migliori performance di crescita di compravendite Fonte: Osservatorio del mercato immobiliare, Agenzia delle entrate
L’unica eccezione è Firenze, che evidenzia una lieve contrazione del 2,9%.

Milano continua a distinguersi per la forte presenza del mercato delle nuove costruzioni, che rappresentano l’11,6% delle compravendite cittadine, mentre Roma registra la quota più elevata di acquisti con agevolazione prima casa, pari all’85,7%.

Marcato delle locazioni: domanda stabile e canoni in crescita

Anche il mercato delle locazioni residenziali mostra segnali di solidità nel primo trimestre del 2026. A livello nazionale sono stati registrati oltre 262.000 nuovi contratti di locazione, un dato sostanzialmente stabile rispetto allo stesso periodo del 2025 (+0,3%). Se il numero delle nuove locazioni rimane pressoché invariato, è invece più evidente la crescita dei canoni annui complessivi, che raggiungono circa 1,8 miliardi di euro, segnando un incremento del 4,1% su base annua. L’aumento è particolarmente marcato nei comuni ad alta tensione abitativa, dove si concentra la maggior parte della domanda e dove i canoni crescono del 4,6%.

Analizzando le diverse tipologie contrattuali, emerge una progressiva evoluzione del mercato. I contratti ordinari di lungo periodo continuano infatti a registrare una lieve contrazione, mentre crescono in modo significativo le formule agevolate, sempre più apprezzate sia dai proprietari sia dagli inquilini per i vantaggi fiscali e per la maggiore convenienza economica. In particolare, i contratti agevolati di lungo periodo aumentano del 6,6% nel numero di abitazioni locate e del 12,8% nei canoni complessivi. Ancora più dinamico risulta il segmento delle locazioni transitorie e studentesche, che registra incrementi superiori al 20% nel caso delle camere e delle abitazioni locate in porzione.

Le grandi città continuano a rappresentare il motore del mercato degli affitti. A Roma le nuove locazioni crescono del 7,4%, accompagnate da un aumento dei canoni del 10,3%, mentre Milano registra un incremento dell’1% nel numero dei contratti e del 6,4% nei canoni annui. Particolarmente rilevante è l’espansione dei contratti agevolati nel capoluogo lombardo, favorita anche dagli accordi territoriali introdotti negli ultimi anni. Nel complesso, i dati confermano una domanda locativa ancora molto sostenuta, soprattutto nei principali centri urbani, dove la crescente difficoltà di accesso alla proprietà e la maggiore mobilità abitativa continuano a favorire il mercato degli affitti.

CategoriesReport & statistiche

Luxury Real Estate in Italia: il quadro del 2025

Il mercato residenziale del lusso in Italia continua a confermarsi uno dei comparti più solidi e dinamici dell’intero panorama immobiliare nazionale.
I dati dell’Osservatorio sul mercato residenziale di lusso in Italia 2026, realizzato da Immobiliare.it Insight in collaborazione con LuxuryEstate.com, raccontano infatti un settore in continua evoluzione, caratterizzato da una crescita sostenuta dell’offerta, da una domanda ancora attiva e da una maggiore diffusione geografica delle opportunità di investimento.

In un contesto internazionale ancora influenzato da instabilità economiche e trasformazioni sociali, l’immobile di pregio mantiene il suo ruolo di bene rifugio, ma cambia il modo in cui viene percepito e vissuto. Oggi il lusso non coincide più soltanto con esclusività e prestigio estetico: conta sempre di più la qualità della vita, l’efficienza energetica, la privacy, la posizione strategica e la capacità dell’immobile di offrire un’esperienza abitativa completa.

Il quadro nazionale: il mercato luxury accelera ancora

Nel 2025 il numero di annunci di immobili di lusso in Italia è cresciuto del 23% rispetto al 2024, mentre rispetto al 2020 l’incremento complessivo dell’offerta è addirittura del +93%.

Anche il peso del comparto luxury sul totale del mercato residenziale nazionale è aumentato in modo significativo, passando dal 2,6% al 4% dell’offerta complessiva. Si tratta di un dato importante, che dimostra come il segmento premium stia assumendo un ruolo sempre più centrale all’interno del mercato immobiliare italiano.

Dal lato della domanda, il settore continua a mostrare segnali positivi. La pressione di domanda – cioè il numero medio di contatti per annuncio – registra un incremento del 4% rispetto al 2024, mentre i contatti complessivi crescono del 22% su base annua.

Questa crescita non riguarda soltanto le grandi città ma coinvolge sempre più anche località turistiche, aree lacustri, destinazioni montane e contesti lifestyle-oriented, confermando un cambiamento nelle preferenze degli acquirenti, sempre più orientati verso qualità abitativa e benessere personale.

Per quanto riguarda il time to sell, ovvero i tempi medi di vendita, si osserva come si sia registrato un lieve incremento rispetto al 2024: per concludere una trattativa su un immobile si lusso oggi servono in media 6,3 mesi, contro i 6,1 del 2024. Il time on market, invece, è rimasto sostanzialmente stabile nell’ultimo paio di anni, attestandosi su una media di 9,8 mesi.

Appartamenti vs ville

Nel 2025 il valore totale degli immobili di lusso in offerta in Italia ha raggiunto quota 71,5 miliardi di euro, a conferma della solidità di questo segmento del mercato residenziale.  Rispetto al 2024, il comparto registra anche un incremento del 15,5% nel numero di immobili di pregio disponibili, segnale di una crescente dinamicità dell’offerta e di una maggiore propensione dei proprietari a immettere sul mercato asset di fascia alta. A trainare il valore complessivo restano soprattutto le ville, che rappresentano circa 40 miliardi di euro del totale, mentre gli appartamenti si attestano a 31,5 miliardi.

Dal punto di vista della domanda, tuttavia, continua a prevalere in modo netto l’interesse verso gli appartamenti di lusso, che concentrano il 72,3% dei contatti complessivi. Le ville, pur rappresentando la quota più elevata in termini di valore economico, raccolgono invece il 27,7% delle richieste, confermando un mercato più selettivo e caratterizzato da tempi decisionali generalmente più lunghi. Il time to sell degli annunci relative a ville si attesta, infatti, intorno ai 7 mesi, contro i 5,7 mesi degli appartamenti.

Per quanto riguarda i prezzi medi nazionali al metro quadro si conferma una certa stabilità:

  • appartamenti di lusso: 7.418 €/mq
  • ville di lusso: 5.192 €/mq

Le zone più care per le ville restano le Isole (5.840 €/mq), per gli appartamenti il Nord-Ovest (8.044 €/mq), mentre la zona più accessibile resta il Sud per le ville (4.247 €/mq) e per gli appartamenti i valori più contenuti vengono ora registrati al Nord-Est (6.390 €/mq).

Milano alla guida

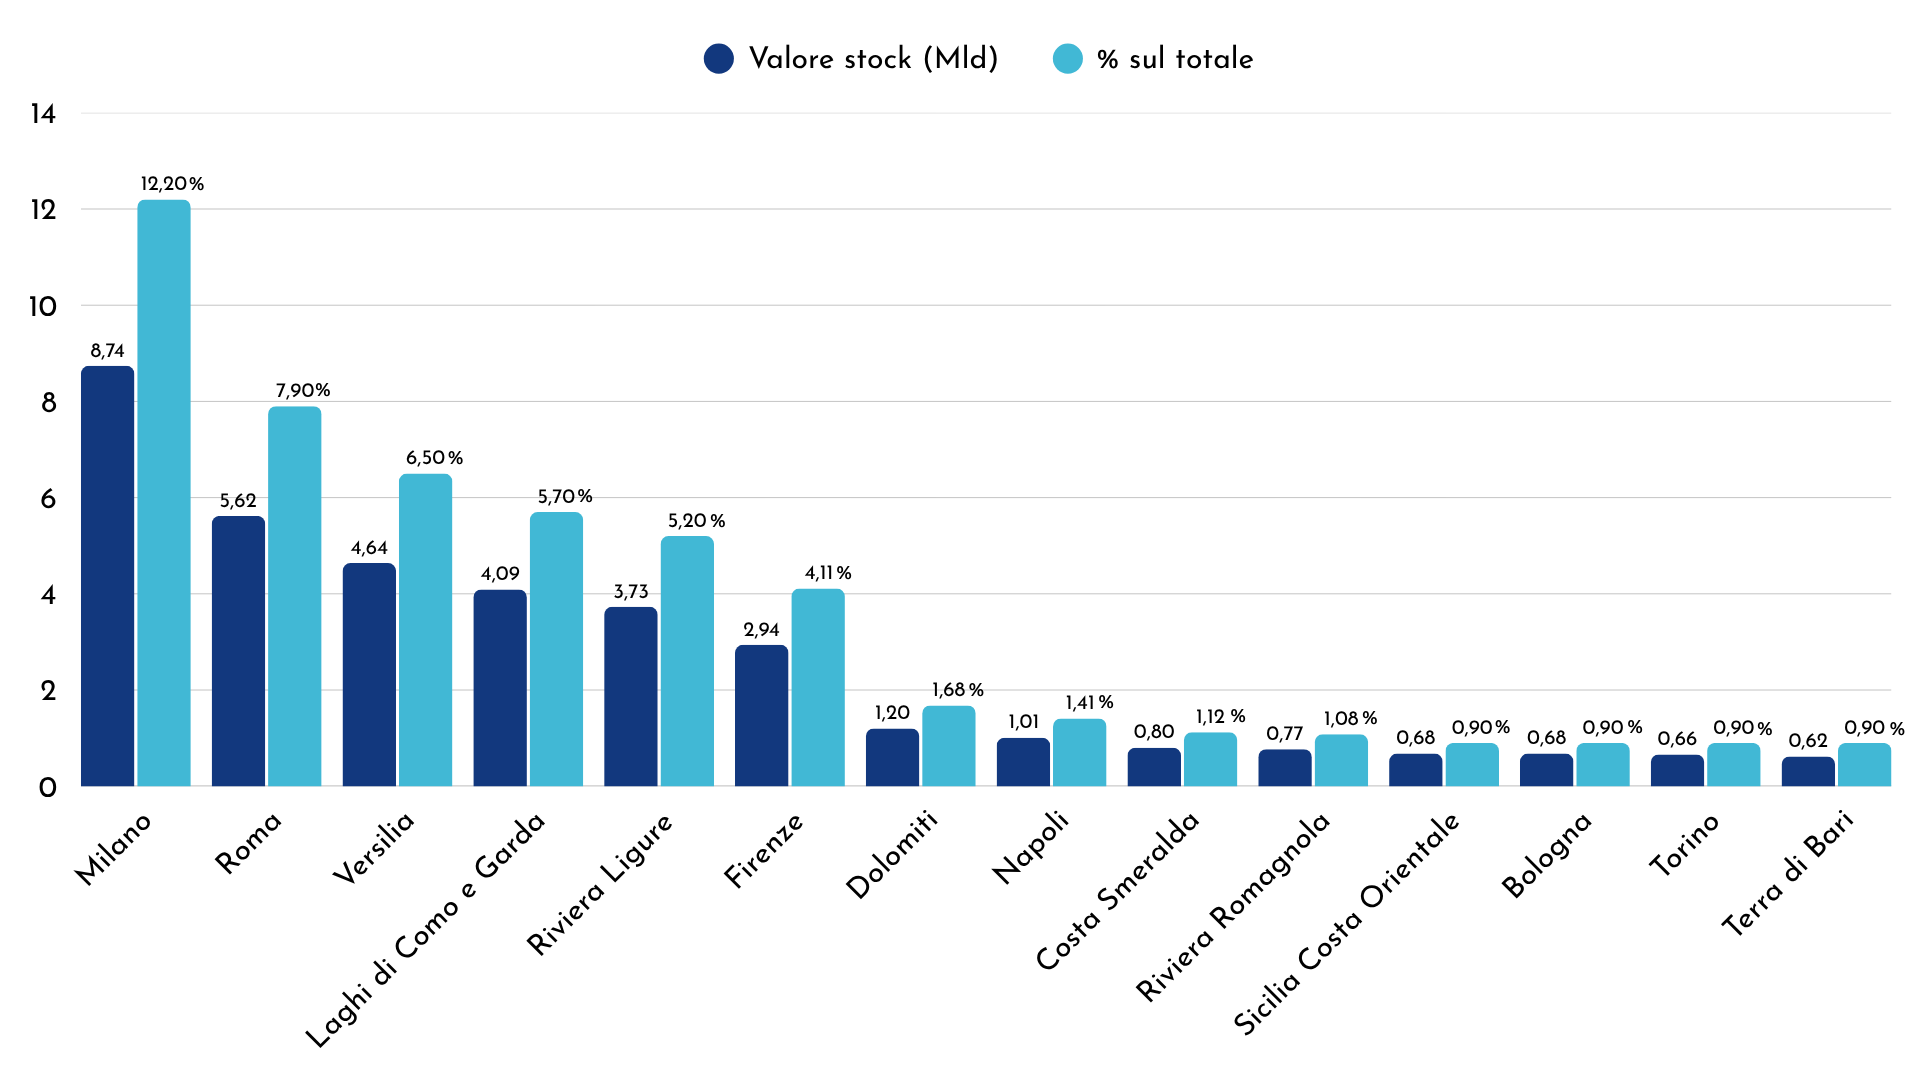
In cima alla classifica del valore del mercato residenziale di lusso in Italia si conferma Milano, con un patrimonio immobiliare di fascia alta pari a 8,74 miliardi di euro (quasi l’11% in più rispetto al 2024), detenendo il 12,2% dell’intera offerta disponibile.

Come per il 2024, anche il 2025 vede un’offerta trainata per il 99% dagli appartamenti. La superficie complessiva dell’offerta ha raggiunto i 907.408 metri quadrati. Dal momento che, negli ultimi anni, il numero di immobili in offerta è cresciuto più rapidamente rispetto alla superficie complessiva disponibile, si può ipotizzare che l’incremento abbia riguardato soprattutto proprietà di dimensioni più contenute.

Gli indicatori di performance del mercato milanese parlano chiaro:

  • time to sell: 3,7 mesi;
  • time on market: 6,6 mesi;
  • pressione di domanda: +7% su base annua (ma -7% rispetto al 2020). Si tratta del numero medio di contatti per annuncio;
  • peso sul totale dei contatti luxury in Italia: 22%.

Le altre aree emergenti del mercato

Dopo Milano, anche altre città e aree turistiche stanno vivendo un momento di rinnovata centralità:

  • Roma: mantiene un ruolo di rilievo con 5,62 miliardi di valore immobiliare in offerta, pari a quasi l’8% del totale nazionale;
  • Versilia: con 4,64 miliardi, si conferma regina tra le località balneari, dove le ville trainano l’offerta, rappresentandone il 76%;
  • Laghi di Como e Garda: stanno vivendo una fase di crescita che ha portato questa zona a raggiungere un valore di 4,09 miliardi di euro. La decrescita ha riguardato invece l’offerta di soluzioni indipendenti a fronte di una crescita dell’offerta di appartamenti (58% circa);
  • Riviera Ligure: negli ultimi anni ha registrato una crescita generale di tutti i valori arrivando a raggiungere un valore monetario complessivo dell’offerta pari a 3,73 miliardi di euro.

Valore monetario complessivo dello stock dell’offerta per zone di lussoore monetario complessivo dello stock dell'offerta per zone di lusso Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it
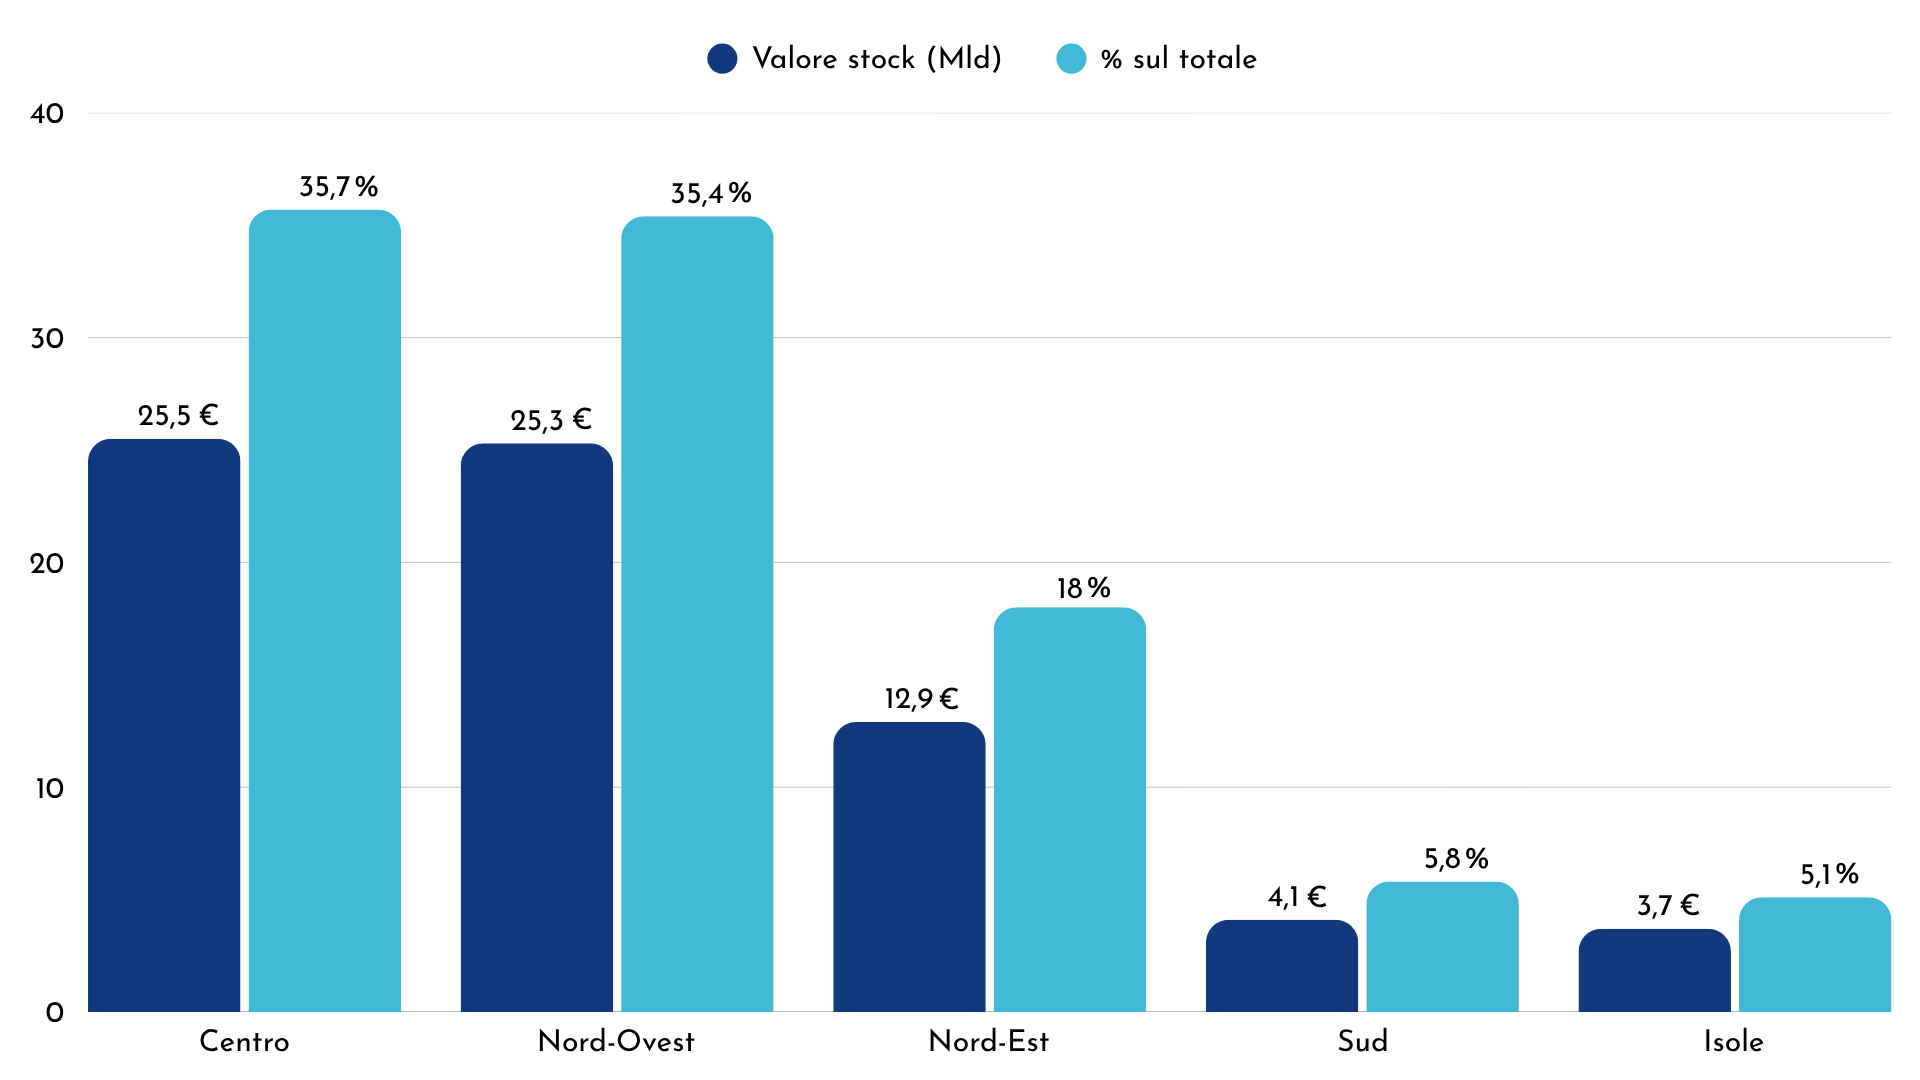
Valore monetario complessivo dello stock per macroareeValore complessivo dello stock per macroaree Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it
Conclusione

Il mercato immobiliare di lusso in Italia continua a dimostrare una notevole solidità, confermandosi uno dei segmenti più dinamici e resilienti del real estate nazionale. I dati dell’Osservatorio evidenziano una crescita significativa dell’offerta, accompagnata da un aumento dell’interesse da parte di acquirenti e investitori, sia italiani sia internazionali.

Milano e Roma mantengono il ruolo di principali hub del lusso residenziale, mentre località iconiche come Versilia, Laghi di Como e Garda, Riviera Ligure e Costa Smeralda continuano ad attrarre domanda grazie alla combinazione di prestigio, qualità della vita e appeal turistico internazionale. Parallelamente, emerge il consolidamento di mercati alternativi come Firenze, Dolomiti e Napoli, che mostrano segnali di crescita e maggiore competitività all’interno del panorama nazionale.

Nonostante il forte incremento dell’offerta abbia contribuito a una lieve normalizzazione della pressione di domanda, il comparto mantiene tempi di vendita relativamente contenuti e valori complessivi in crescita, a testimonianza di un mercato ancora vivace e capace di generare valore nel lungo periodo.

Il segmento luxury si conferma quindi non solo un indicatore della salute del mercato immobiliare italiano, ma anche un asset strategico per investitori e operatori del settore, sostenuto da una domanda sempre più selettiva, internazionale e orientata verso immobili di alta qualità, in contesti esclusivi e ad elevato potenziale di valorizzazione.

Mercato immobiliare residenziale: continua la crescita nel Q2 2025
CategoriesReport & statistiche

Mercato immobiliare residenziale: continua la crescita nel Q2 2025

Il mercato immobiliare italiano conferma la sua vivacità anche nel II trimestre 2025. Secondo i dati diffusi dall’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate, le compravendite residenziali registrano un incremento dell’8,1% rispetto allo stesso periodo del 2024, con 201.344 mila abitazioni compravendute in soli tre mesi.

Compravendite: una crescita diffusa in tutte le aree del Paese

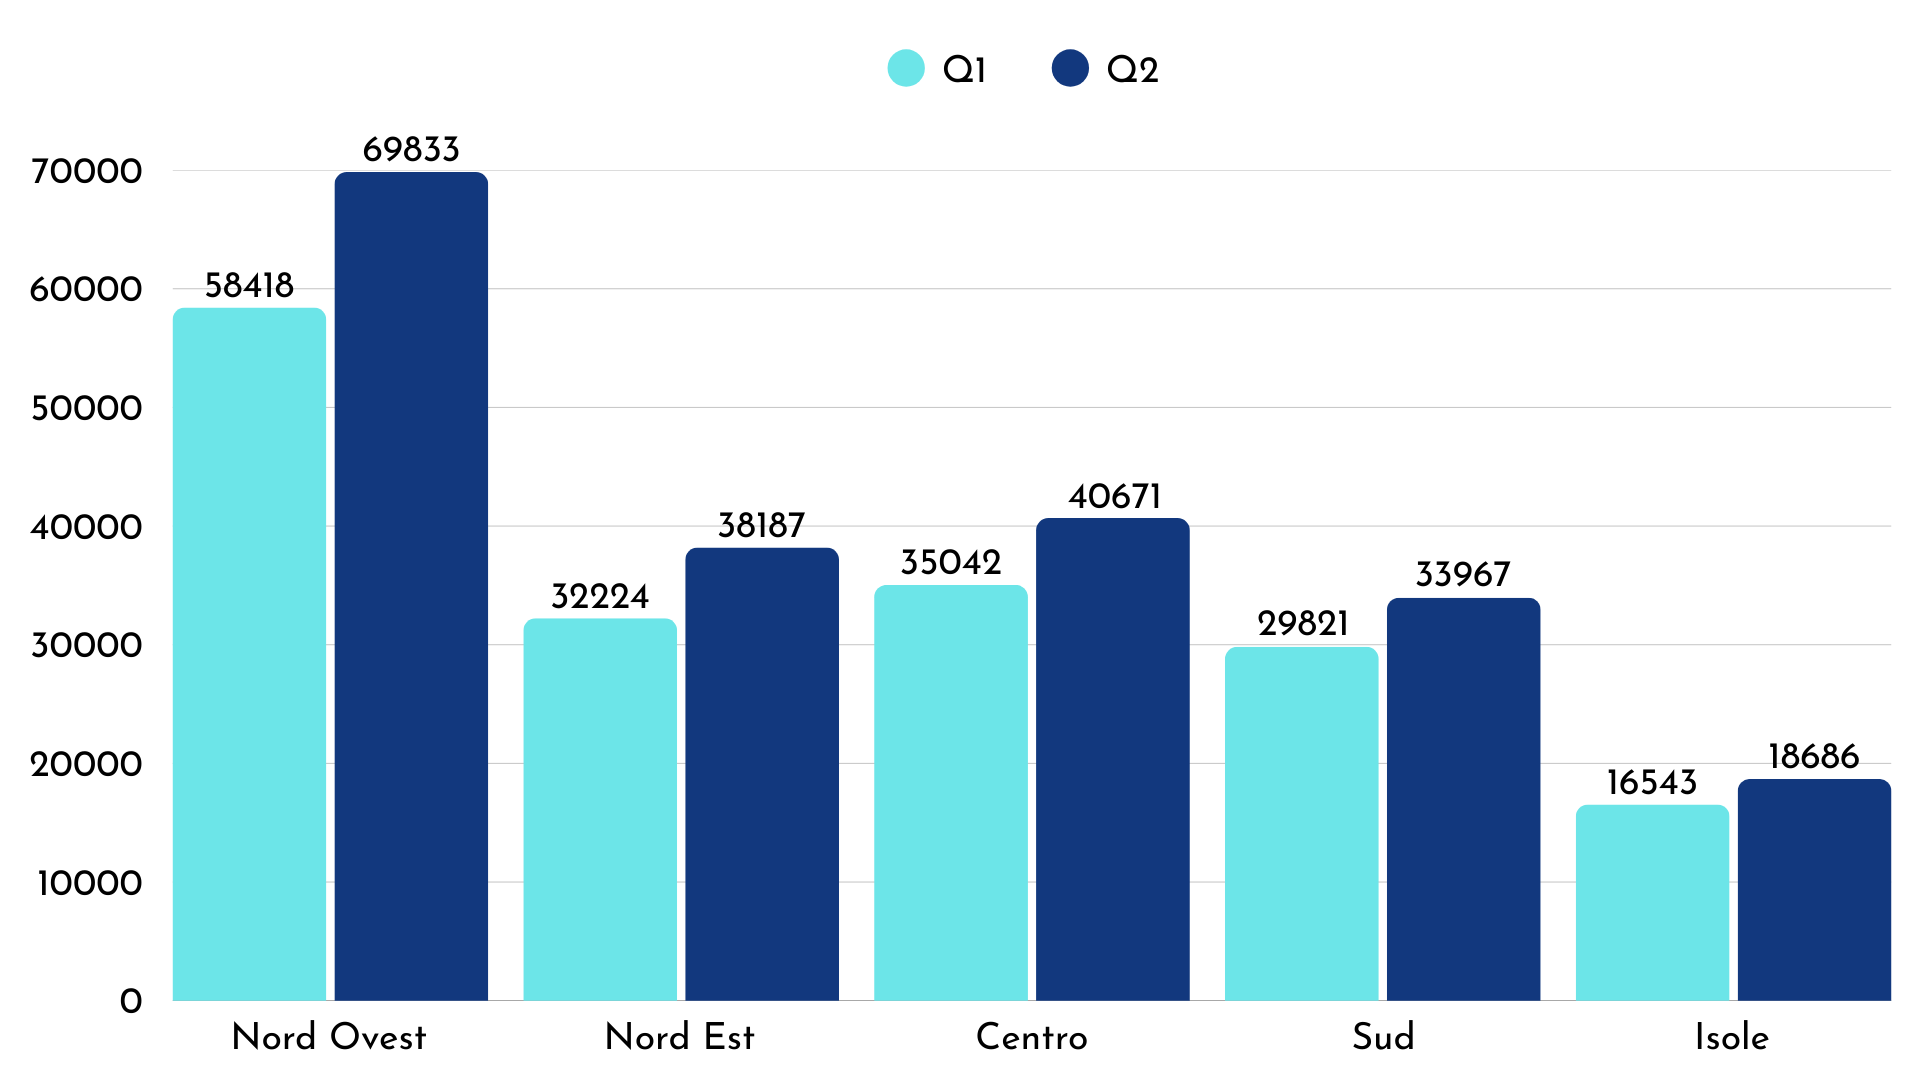
Rispetto al II semestre 2024, l’aumento delle compravendite immobiliari interessa tutte le aree geografiche arrivando a contare 201.344 immobili compravenduti rispetto 172.048 dell’anno precedente. Performance particolarmente positive si registrano nel Nord Ovest (+9,2%) e nel Nord Est (+8,5%). Anche il Centro e le Isole segnano un +7,7%, mentre il Sud si ferma a un comunque significativo +6%.

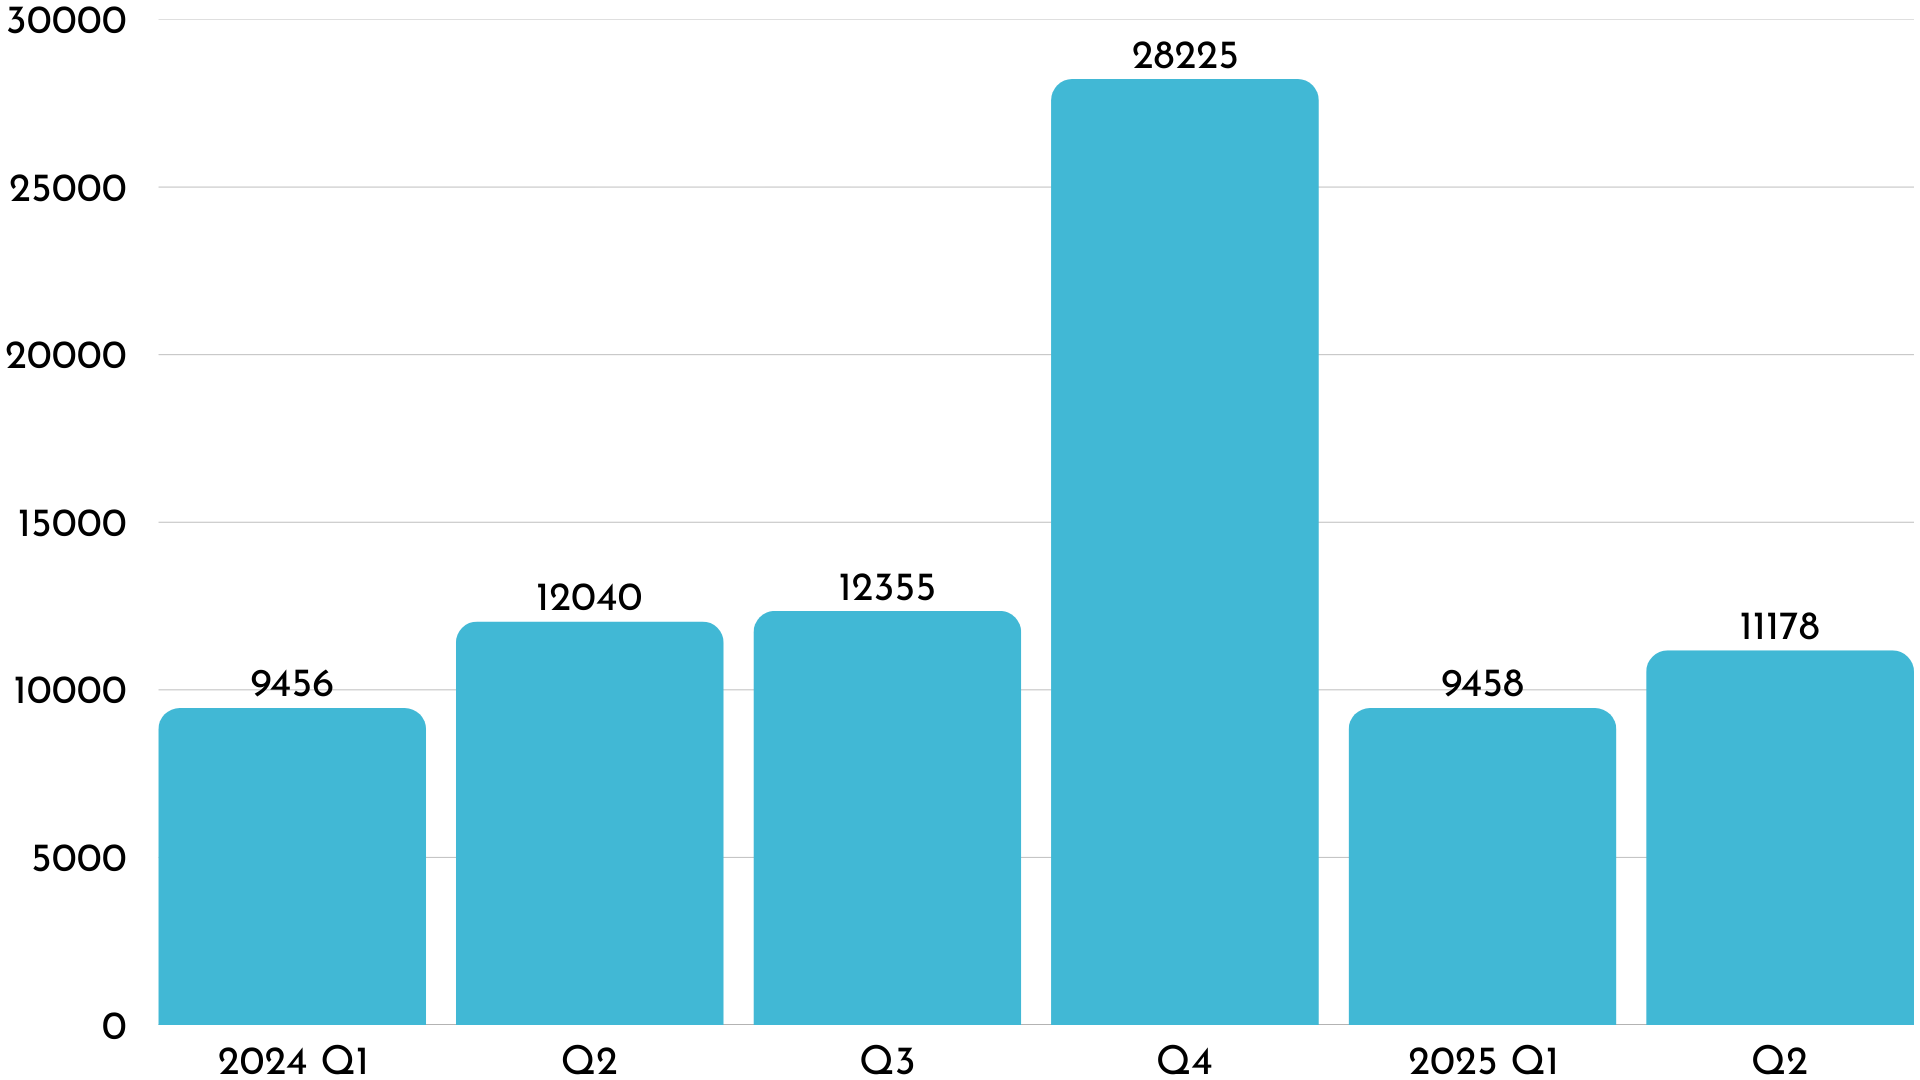
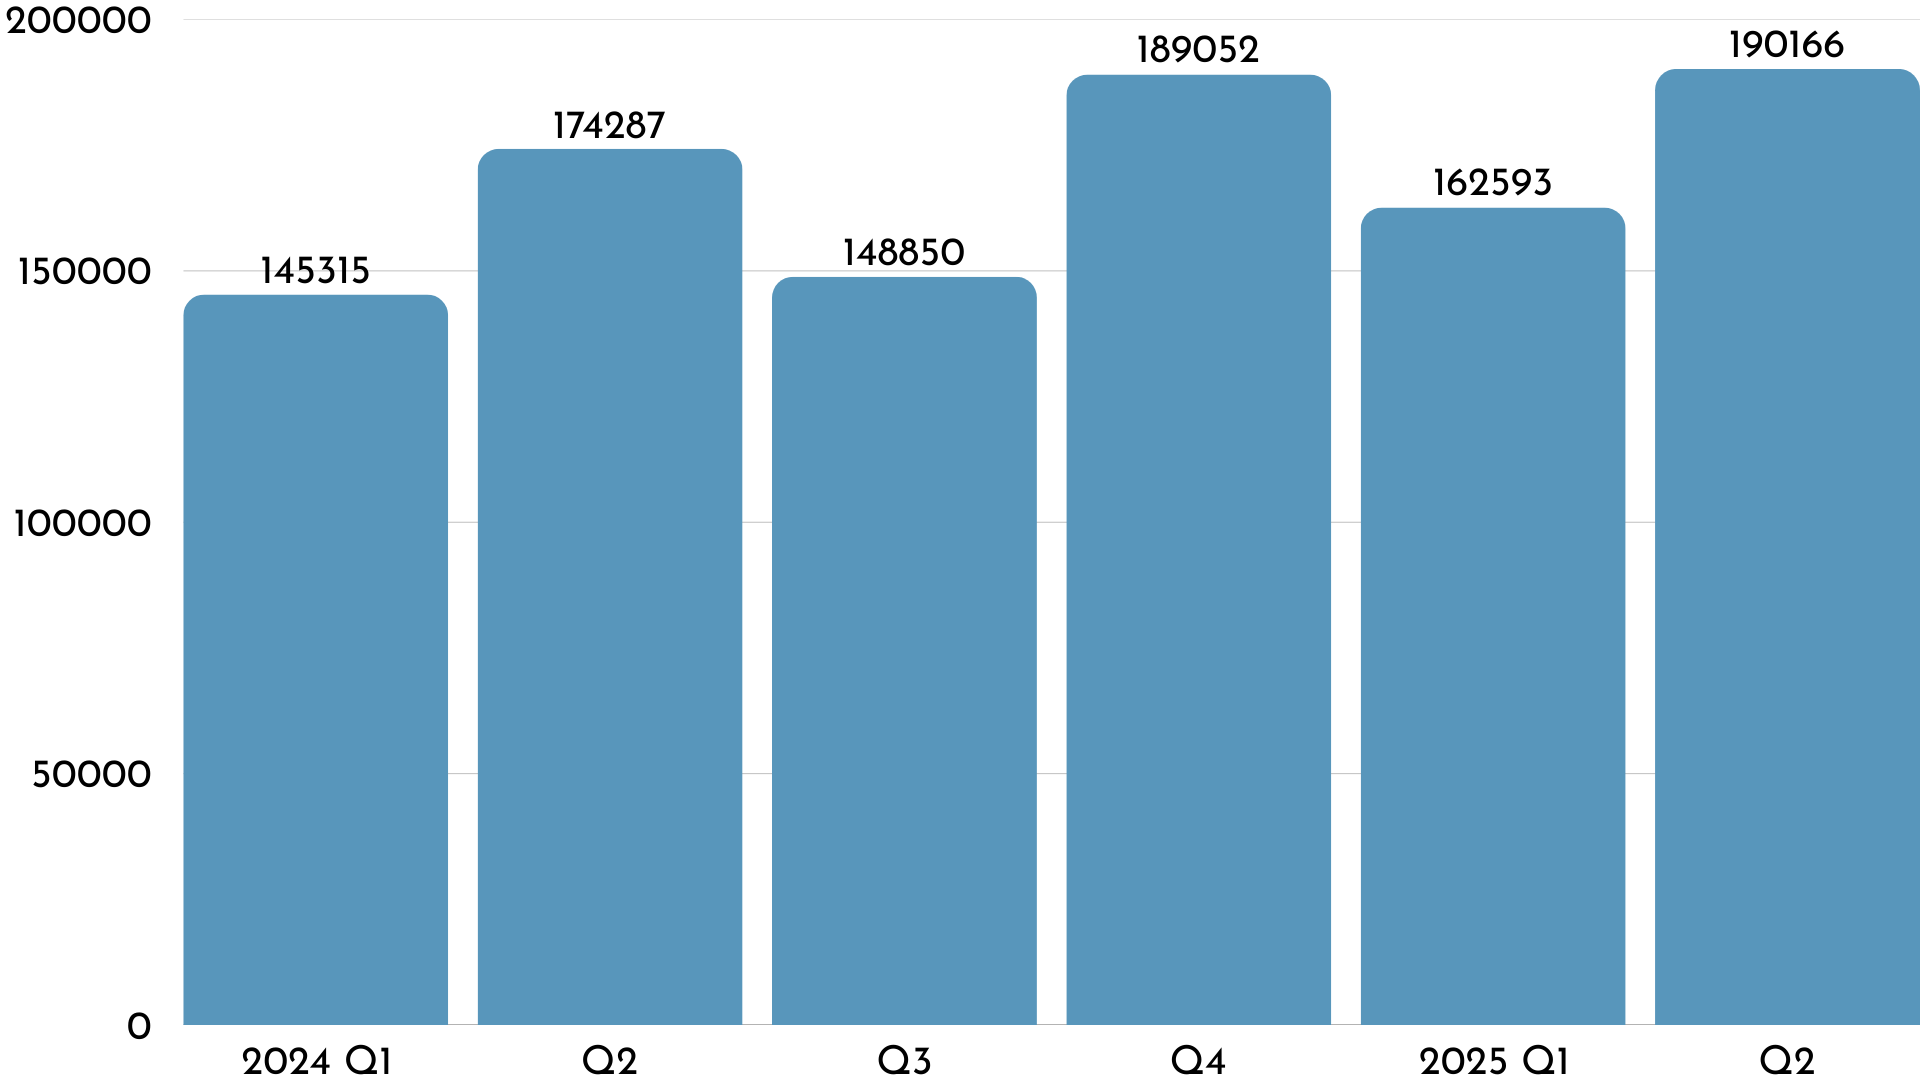
Confrontando, invece, il I e il II trimestre del 2025 emerge una crescita media del 16,2% nelle compravendite di abitazioni in tutte le aree nazionali, con il Nord-Ovest a registrare l’incremento più significativo, vicino al 20%.

Abitazioni compravendute Q1 2025 vs Q2Abitazioni compravendute Q1 2025 vs Q2 Fonte: Osservatorio del mercato immobiliare (OMI)

Un dato interessante riguarda le superfici medie delle abitazioni compravendute: crescono del 9%, segno che le famiglie guardano con maggiore interesse a spazi più ampi.

Mutui e agevolazioni prima casa

La quota di acquisti sostenuti da mutuo ipotecario si mantiene stabile attorno al 46%, in aumento rispetto al 2024, con un tasso medio di interesse pari al 3,28%, in lieve calo rispetto a un anno fa.

Il ricorso alle agevolazioni fiscali “prima casa” resta elevato. Quasi il 73% delle transazioni riguarda infatti abitazioni principali, un segnale che conferma l’attenzione degli italiani verso l’investimento nel mattone come scelta di vita stabile e duratura.

Abitazioni nuove vs esistenti

Il mercato residenziale continua a muoversi su due binari distinti. Da un lato, le nuove costruzioni registrano un calo del 7,2% rispetto al II trimestre 2024, dall’altro gli immobili esistenti si confermano protagonisti, con una crescita del 9,1%.

Compravendita di nuove abitazioni Q1 2025 vs Q2Compravendita di nuove abitazioni Q1 2025 vs Q2 Fonte: Osservatorio del mercato immobiliare (OMI)

Compravendita di abitazioni esistenti Q1 2025 vs Q2Compravendita di abitazioni esistenti Q1 2025 vs Q2 Fonte: Osservatorio del mercato immobiliare (OMI)

Questa tendenza racconta molto delle scelte degli italiani: sia di quelli con la preferenza per abitazioni già inserite in quartieri consolidati, spesso più accessibili in termini di prezzo e disponibilità in tempi brevi, sia di chi trova più attrattive le nuove costruzioni. Queste ultime apprezzate per efficienza energetica, tecnologie moderne e standard abitativi più elevati, ma meno diffuse sul mercato.

In altre parole, chi cerca casa oggi sembra puntare soprattutto sulla concretezza e sull’opportunità, senza però rinunciare a valutare l’opzione del nuovo quando offre un valore aggiunto significativo.

La compravendita immobiliare nelle grandi città

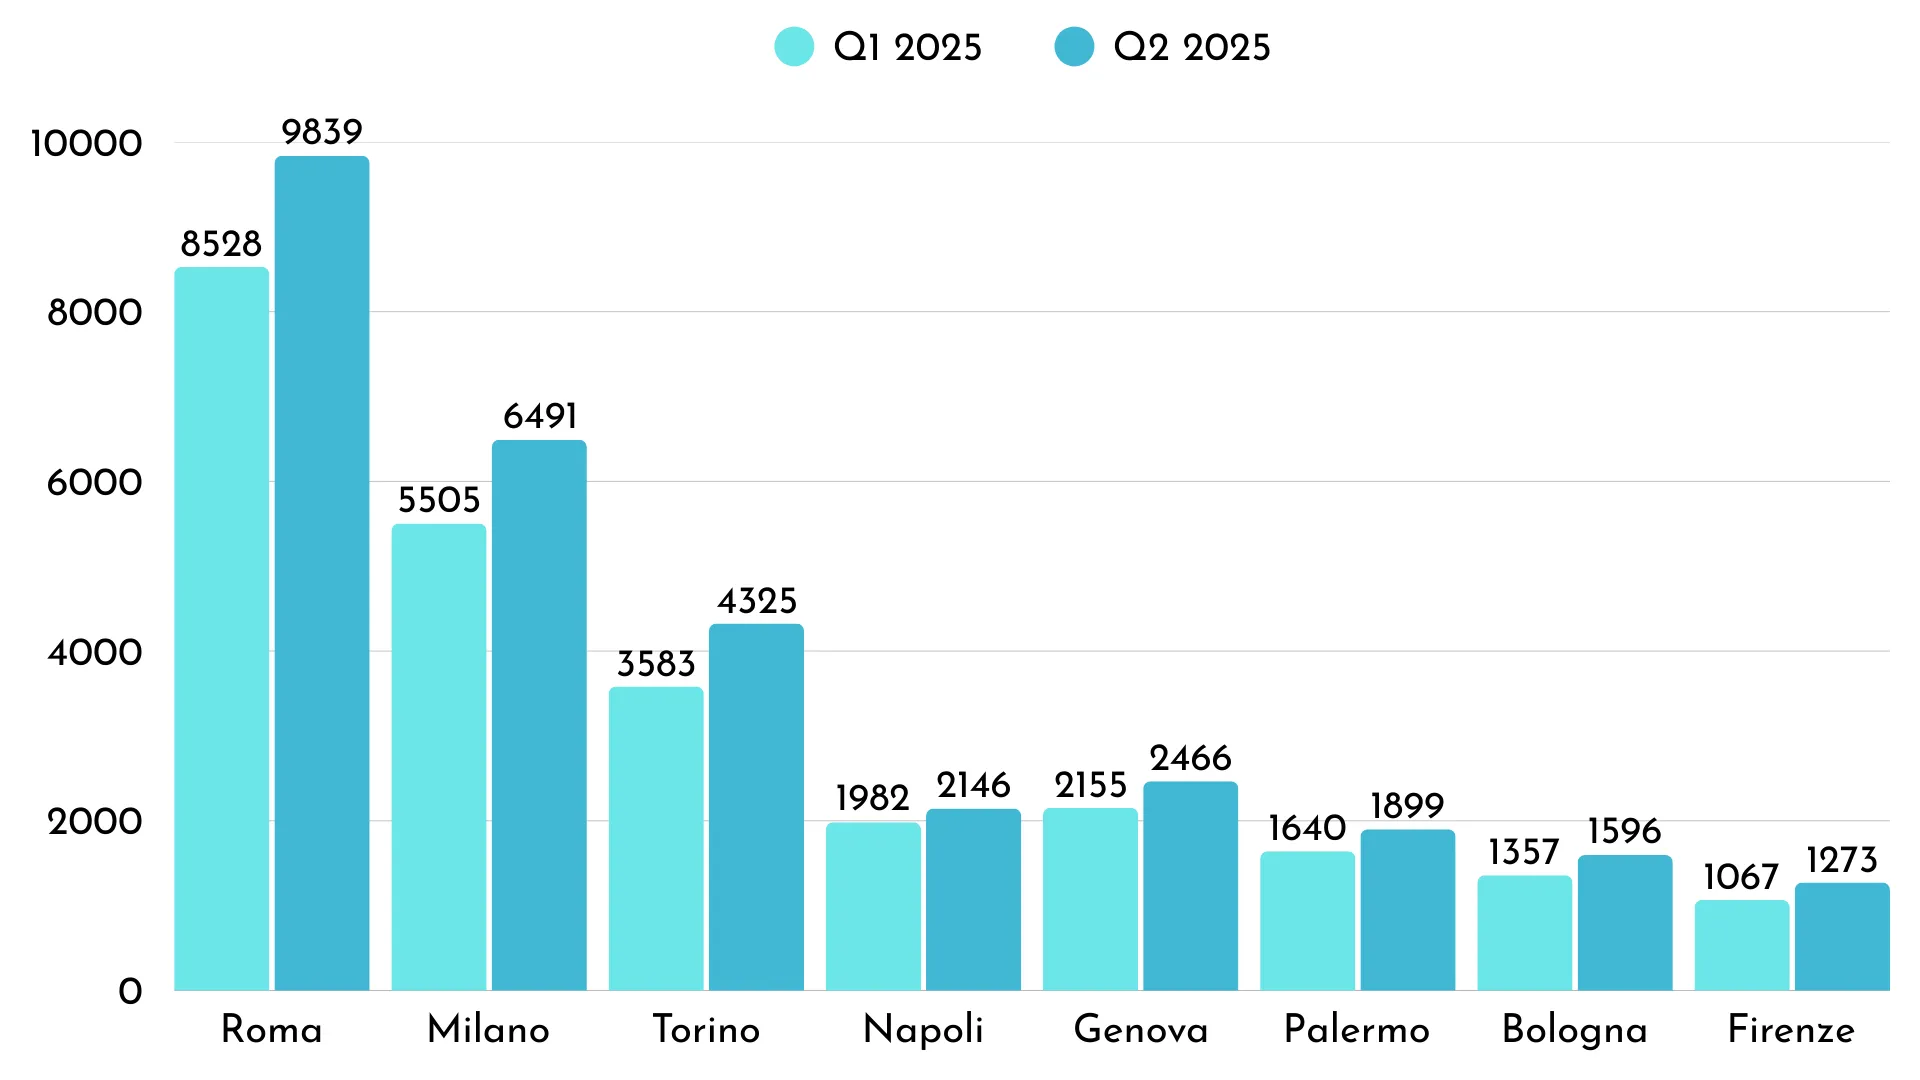
Il II trimestre del 2025 conferma il dinamismo del mercato residenziale anche nelle grandi città italiane. Complessivamente le compravendita sono cresciute di circa il 6% rispetto all’anno precedente, con differenze significative tra le diverse piazze. Torino (+11,3%) e Palermo (+10%) guidano la classifica degli incrementi, seguite da Milano (+6,6%), che consolida il suo ruolo di polo strategico del mercato immobiliare. Roma registra una crescita più contenuta (+4,1%), mentre Napoli resta sostanzialmente stabile (-0,3%). 

Per quanto riguarda, invece, la crescita media dal I al II trimestre 2025 questa si attesta intorno al +16,2%, con Torino che registra un picco del +20,7%.

Compravendita di abitazioni nelle grandi città Q1 2025 vs Q2Compravendita di abitazioni nelle grandi città Q1 2025 vs Q2 Fonte: Osservatorio del mercato immobiliare (OMI)

Interessante notare come in metropoli come Milano, Roma, Bologna e Firenze, oltre la metà degli acquisti avvenga tramite mutuo ipotecario, a testimonianza di una domanda solida ma che continua a fare i conti con l’accessibilità economica. Roma, invece, si distingue per la quota record di acquisti con l’agevolazione “prima casa”, che supera l’85%.

Il mercato residenziale delle locazioni

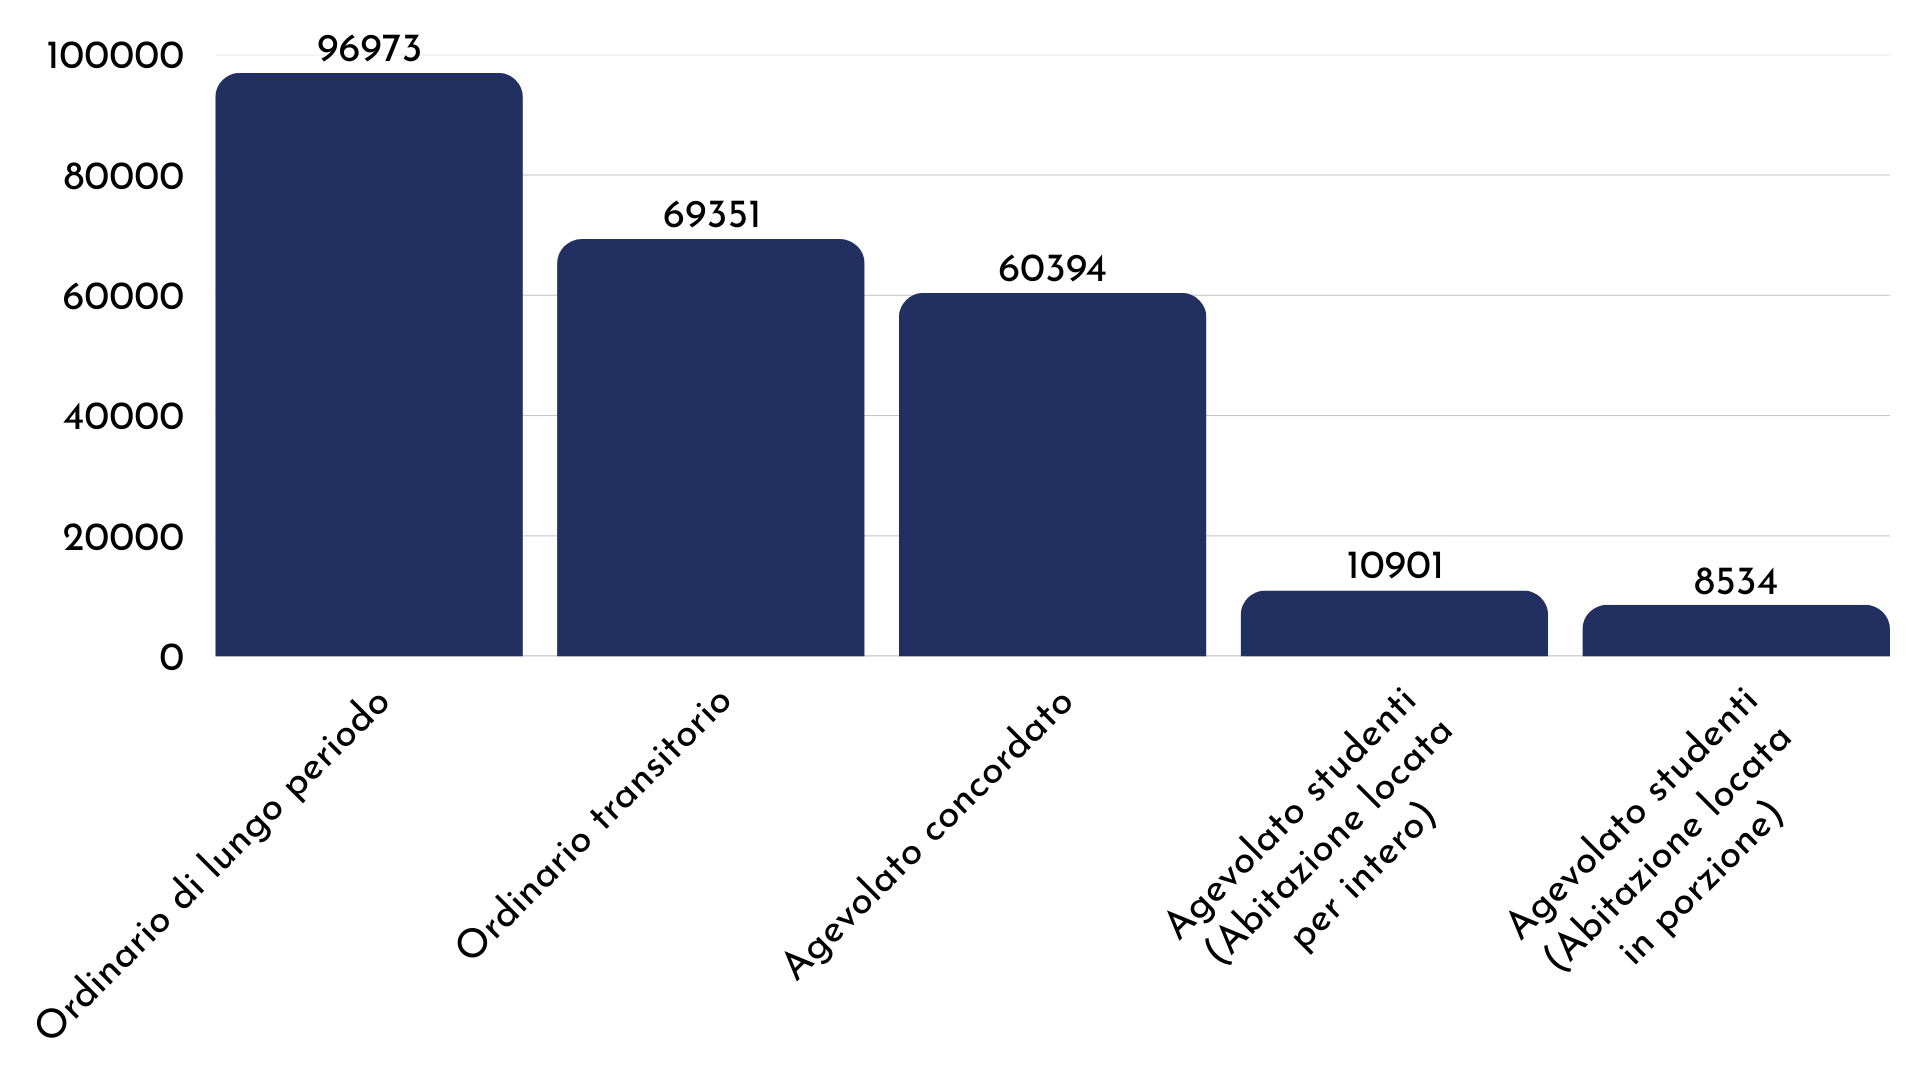
Il mercato delle locazioni continua a crescere: nel II quadrimestre 2025 sono stati registrati quasi 238 mila nuovi contratti, in aumento dell’1,5% rispetto all’anno precedente.

In particolare, sono in forte espansione i contratti a canone agevolato per studenti (+9,7% per abitazioni intere e +14,2% per porzioni) e quelli a canone concordato (+3,9%). Cala invece dell’1,4% il segmento dei contratti ordinari di lungo periodo.

Abitazioni locate per tipologia di contratto nel Q2 2025Abitazioni locate per tipologia di contratto nel Q2 2025 Fonte: Osservatorio del mercato immobiliare (OMI)

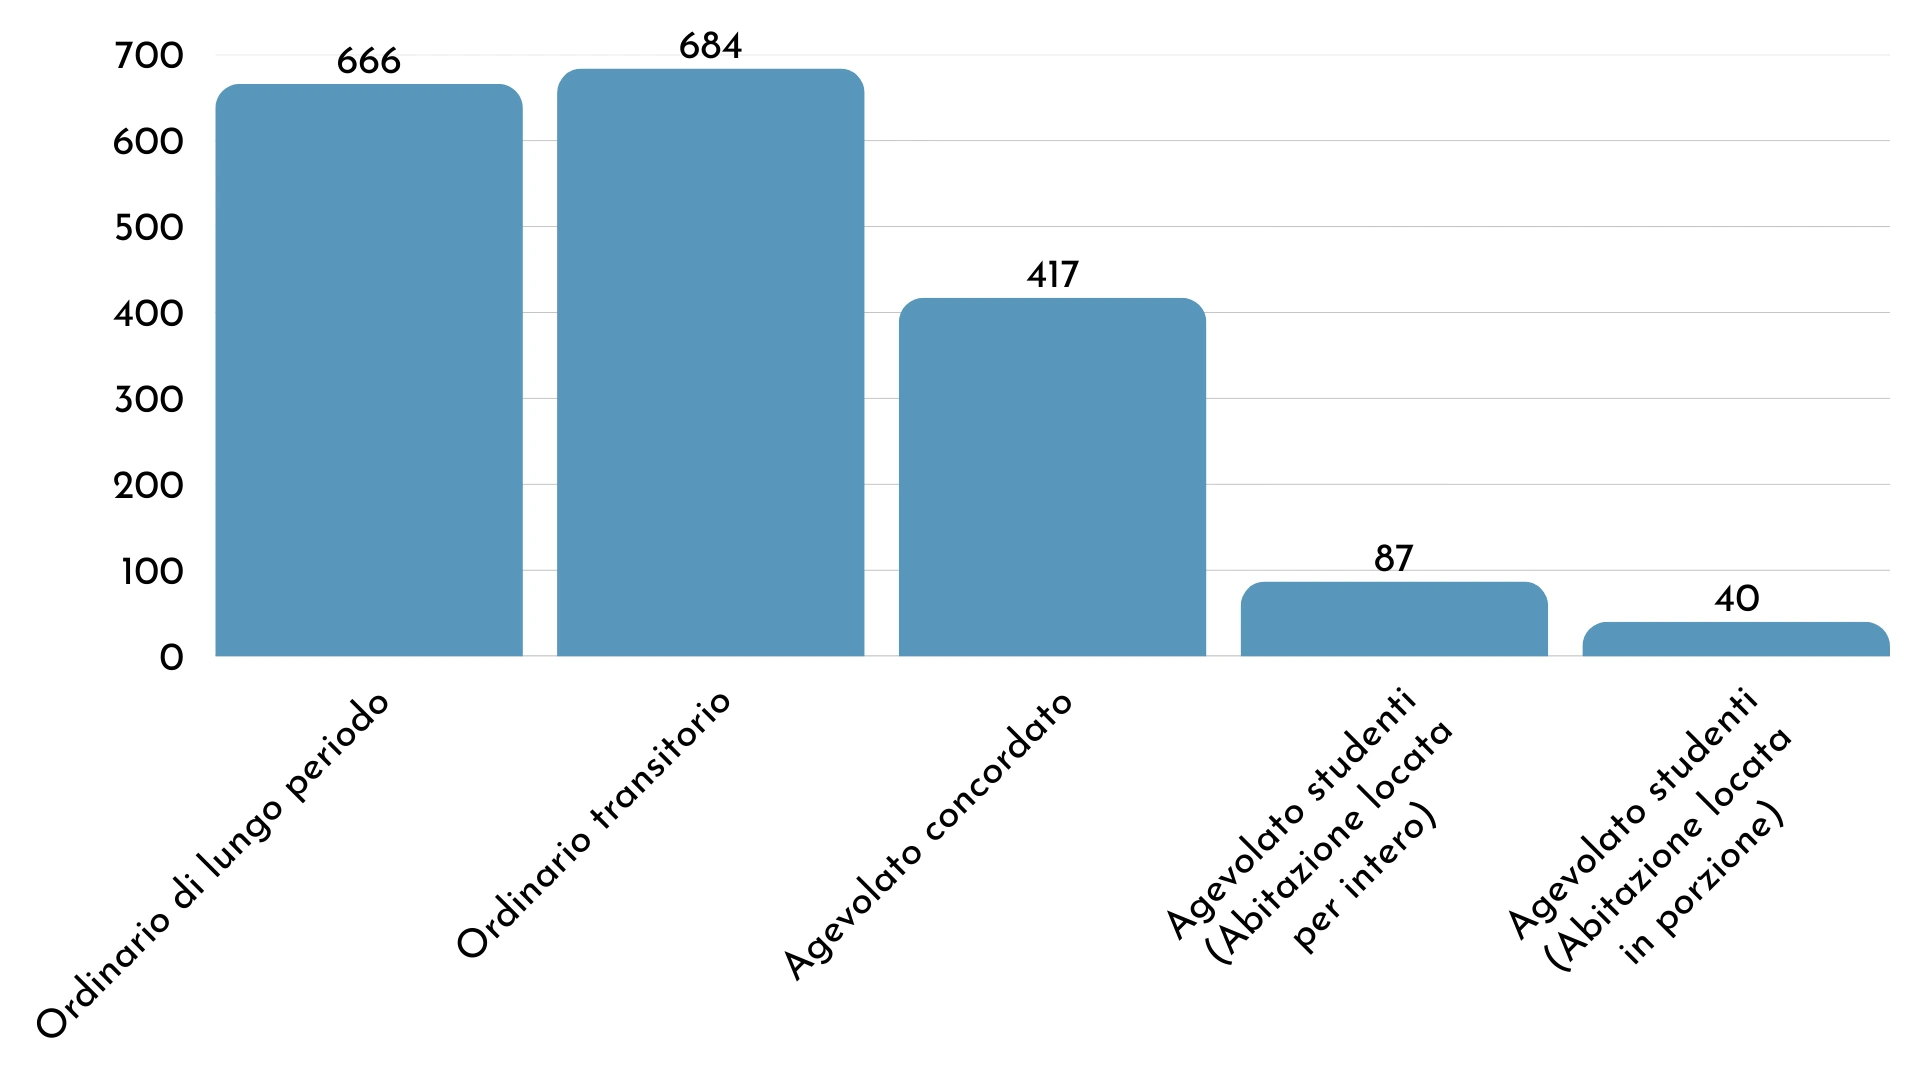
I canoni annui complessivi hanno superato 1,8 miliardi di euro, con un incremento del 5,3% rispetto allo stesso periodo dell’anno precedente.

Canone annuo per tipologia di contratto nel Q2 2025Canone annuo per tipologia di contratto nel Q2 2025 Fonte: Osservatorio del mercato immobiliare (OMI)

Focus su Milano e Roma

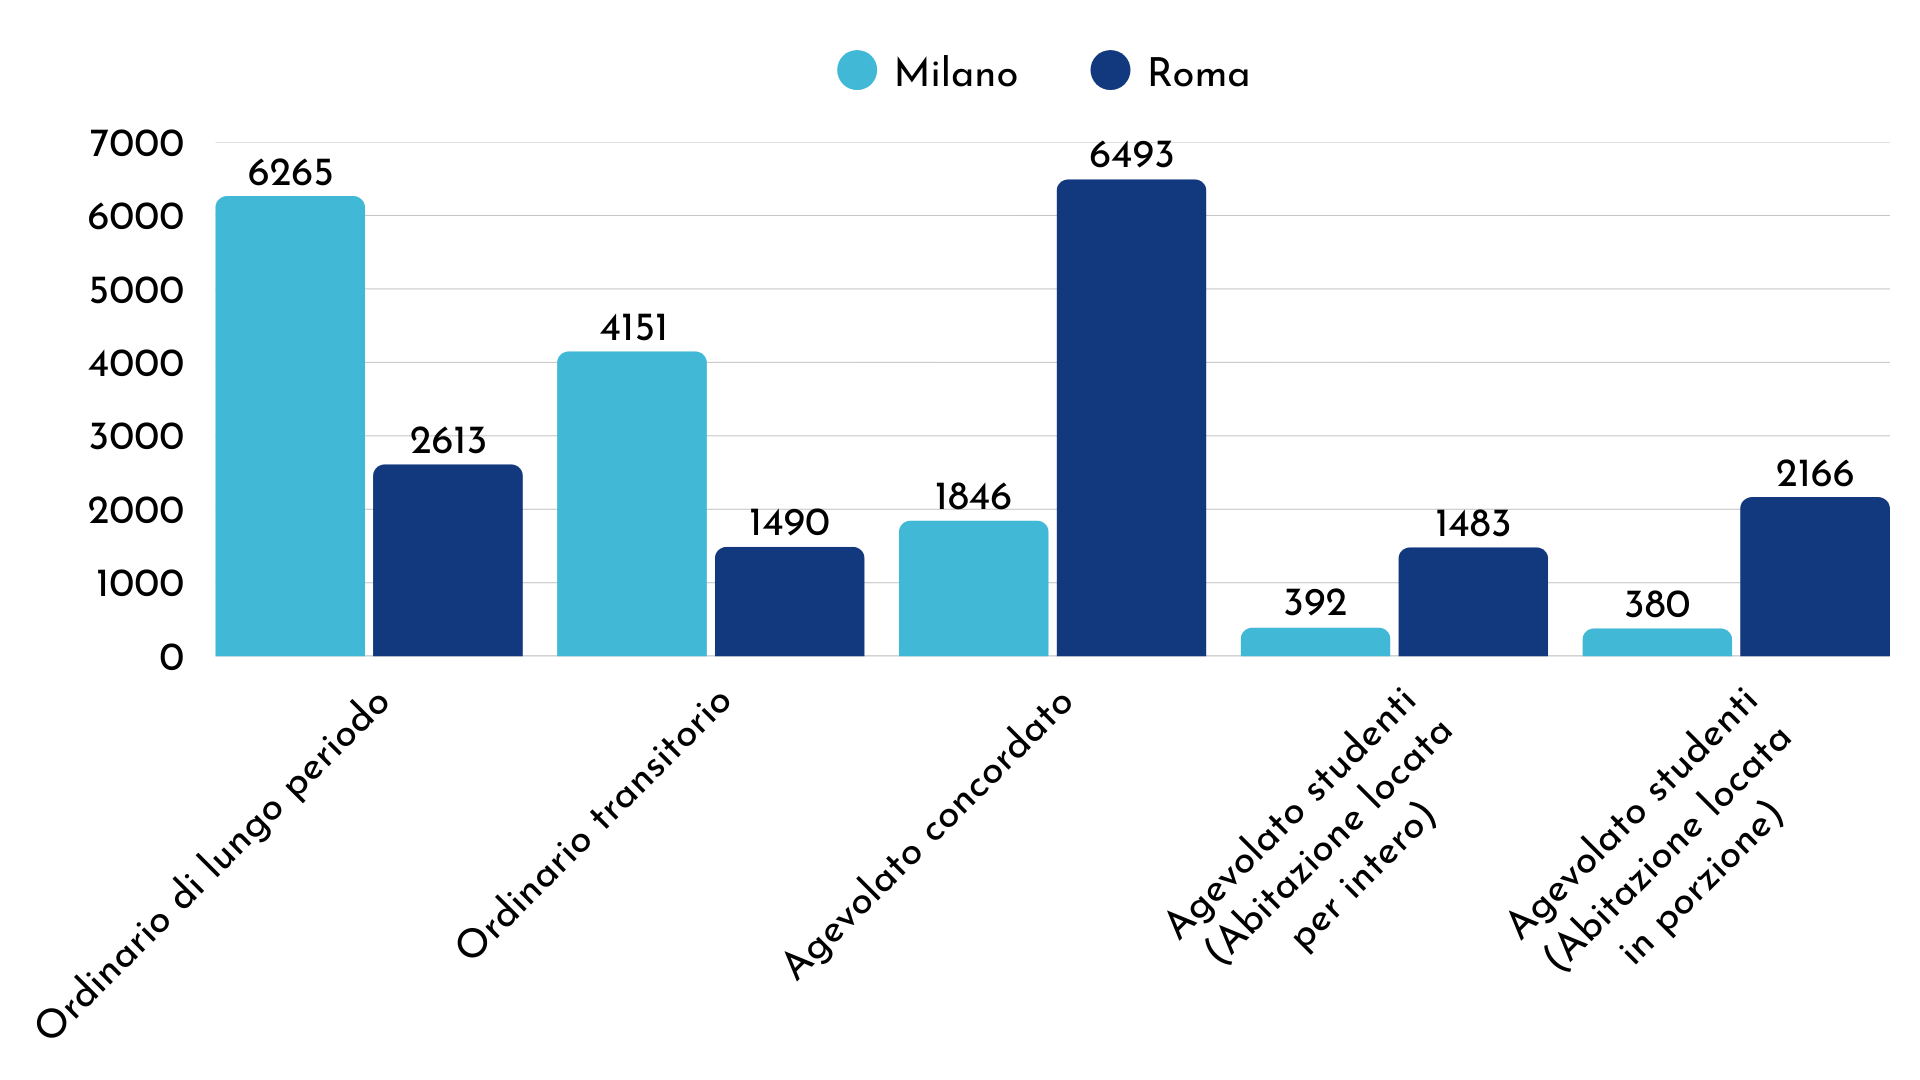
A Roma le locazioni segnano un incremento del 2%, accompagnato da un rialzo dei canoni pari al 7,4%. Rispetto al Q2 2024, a trainare il mercato della capitale sono soprattutto i contratti transitori, in crescita del 16%, e quelli dedicati agli studenti, che registrano un +22% per le stanze e un +11,7% per gli appartamenti interi.

Milano mostra un andamento ancora più vivace: il numero di abitazioni locate sale del 5%, con canoni in aumento del 6,5%. Nel capoluogo lombardo a fare la differenza sono i contratti a canone concordato, che rispetto al 2024 hanno quasi raddoppiato i volumi.

Abitazioni locate per tipologia di contratto nel Q2 2025 a Milano & RomaAbitazioni locate per tipologia di contratto nel Q2 2025 a Roma & Milano Fonte: Osservatorio del mercato immobiliare (OMI)

CategoriesReport & statistiche

Il report sul mercato residenziale del lusso in Italia

Nel panorama immobiliare italiano, il comparto residenziale di lusso continua a distinguersi per vitalità, resilienza e crescente interesse, sia da parte di acquirenti italiani che internazionali.
I dati dell’Osservatorio del mercato residenziale di lusso in Italia 2025 redatto da Immobiliare.it Insight in collaborazione con LuxuryEstate.com confermano un trend di consolidamento del mercato, con segnali chiari: domanda in aumento, offerta in espansione, prezzi stabili e tempi di vendita sempre più contenuti.

In un contesto economico globale segnato da incertezze e nuove priorità abitative, l’immobile di pregio si conferma un investimento sicuro e, allo stesso tempo, un bene capace di rispondere a nuove esigenze di lifestyle: comfort, privacy, sostenibilità e valore architettonico.

Il quadro nazionale: più dinamismo, più offerta, più attenzione alla qualità

Nel 2024 la domanda di immobili di lusso in Italia è cresciuta del 4% rispetto al 2023 e del 6% rispetto al 2019, segno di una ritrovata fiducia nel segmento premium. Parallelamente, anche l’offerta ha registrato un balzo del 17% in un solo anno. Tuttavia, il peso del comparto luxury sul totale del mercato residenziale rimane contenuto e stabile al 2,6%.

È interessante notare che questa crescita si inserisce in un contesto di “normalizzazione” del mercato: la pandemia aveva determinato un fisiologico calo della disponibilità di immobili di pregio, ma dal secondo semestre del 2021 si è assistito a un progressivo recupero, culminato nel picco del 2,7% alla fine del 2023.

Il 2024 segna dunque un anno di equilibrio, con un mercato che si espande senza gonfiarsi artificialmente. A dimostrarlo, anche la riduzione del time to sell, ovvero dei tempi medi di vendita: per concludere una trattativa su un immobile di lusso oggi servono in media 6,1 mesi, contro gli 8,7 del 2019.

Appartamenti vs ville: due anime dello stesso mercato

Il valore totale degli immobili di lusso in offerta in Italia ha sfiorato i 62 miliardi di euro, con una netta prevalenza delle ville (35,7 miliardi) rispetto agli appartamenti (26,2 miliardi). Tuttavia, la domanda rimane fortemente orientata verso gli appartamenti, che attraggono quasi il 72% dei contatti, anche se le ville stanno guadagnando terreno.

I motivi? Le ville offrono spazi esterni, indipendenza e versatilità d’uso, sempre più apprezzati da chi desidera conciliare lavoro da remoto, privacy e qualità della vita.

I prezzi medi nazionali al metro quadro confermano una certa stabilità:

  • appartamenti di lusso: 7.383 €/mq
  • ville di lusso: 5.273 €/mq

Le zone più care per le ville restano le Isole (oltre 6.100 €/mq), per gli appartamenti il Nord-Ovest (oltre 8.000 €/mq), mentre le zone più accessibili sono il Sud per entrambi i segmenti.

Milano: lusso urbano tra design, tecnologia e velocità di vendita

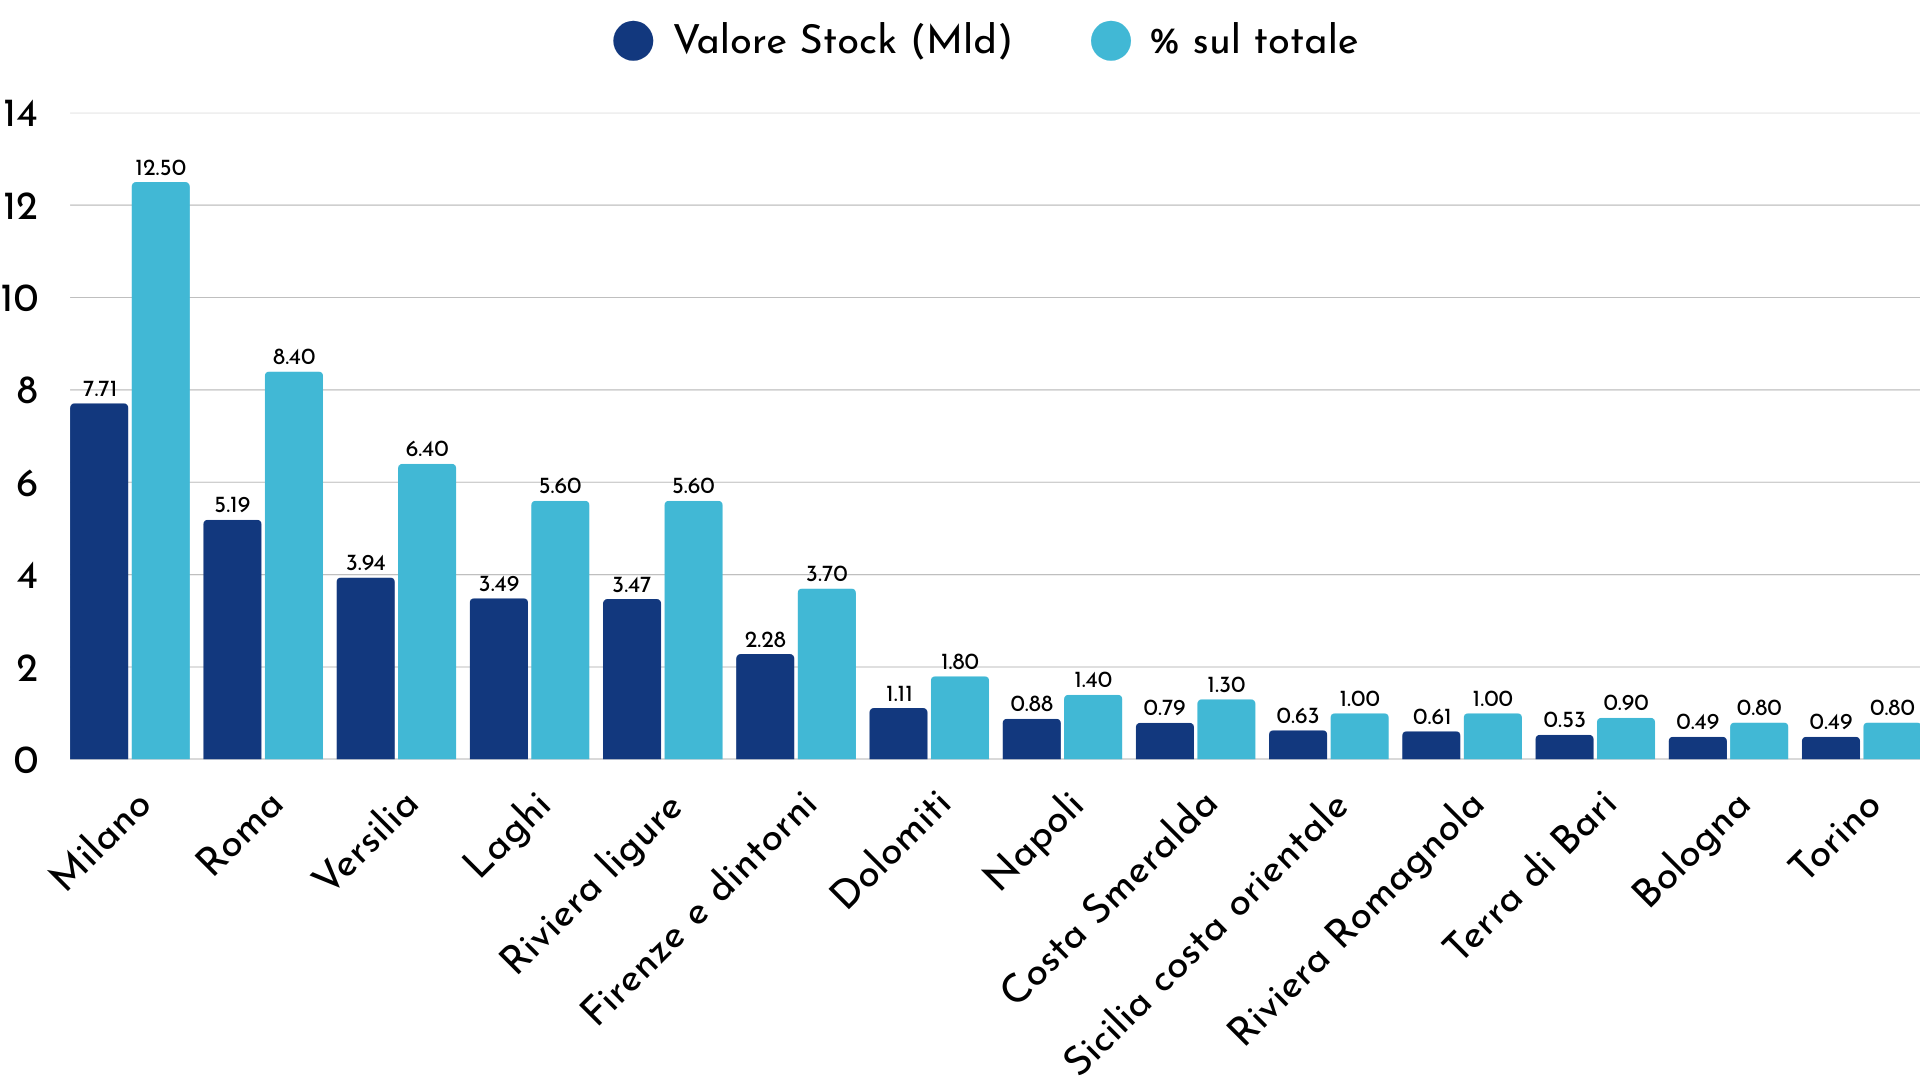
In cima alla classifica del valore del mercato residenziale di lusso in Italia si conferma Milano, con un patrimonio immobiliare di fascia alta pari a 7,71 miliardi di euro. La città detiene il 12,5% dell’intero stock nazionale, e ha visto l’offerta aumentare del 69% rispetto al 2019, con oltre 5.300 annunci pubblicati nel 2024.

Questo boom è stato trainato principalmente dagli appartamenti, che rappresentano il 99% dell’offerta. La superficie complessiva in vendita ha superato gli 819.000 metri quadri, con un incremento del 30% rispetto al 2019. La crescita degli annunci, non accompagnata da un’espansione equivalente delle metrature, suggerisce un interesse crescente per unità più compatte, ben posizionate e altamente accessoriate.

Gli indicatori di performance del mercato milanese parlano chiaro:

  • time to sell: 3 mesi (contro i 6,5 del 2019);
  • time on market: 5,9 mesi;
  • pressione di domanda: +6% su base annua (ma -5% rispetto al 2019). Si tratta del numero medio di contatti per annuncio;
  • peso sul totale dei contatti luxury in Italia: 23%.

Le altre aree calde del mercato

Dopo Milano, anche altre città e aree turistiche stanno vivendo un momento di rinnovata centralità:

  • Roma: mantiene un ruolo di rilievo con 5,19 miliardi di valore immobiliare in offerta, trainata dalla richiesta di dimore storiche e appartamenti di charme nei quartieri centrali;
  • Versilia: con quasi 4 miliardi, si conferma regina tra le località balneari, dove le ville rappresentano il 79% dell’offerta;
  • Laghi e Riviera: Laghi di Como e Garda e Riviera Ligure stanno vivendo una crescita decisa, spinta dall’interesse per contesti naturalistici e un lifestyle più rilassato.

Zone lusso per valore complessivo dello stockMacroaree per valore complessivo dello stock Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it
Macroaree per valore complessivo dello stockMacroaree per valore complessivo dello stock Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it

Il lusso oggi: non solo estetica, ma esperienza

Il concetto di lusso oggi è evoluto. Non si limita più a grandi metrature e finiture ricercate, ma include una serie di elementi immateriali: posizione, efficienza energetica, privacy, servizi su misura e valore identitario dell’immobile.

Gli acquirenti non cercano solo una casa, ma un’esperienza abitativa integrata: terrazze panoramiche, spazi verdi, spa, palestra, domotica, concierge h24 e impianti sostenibili sono diventati requisiti attesi.

Il risultato? Un comparto resiliente, in continua trasformazione, capace di attrarre investitori con una visione di lungo periodo e clienti che vedono nell’abitare un investimento sulla qualità della propria vita.

Conclusione

Il mercato immobiliare di lusso in Italia si afferma come un punto di riferimento per solidità e capacità di adattamento. Milano ne è l’epicentro, ma la vivacità si estende a molte aree urbane e turistiche della Penisola. Con tempi di vendita in netto calo, valori in crescita e una domanda qualificata, il 2025 si prospetta come un anno favorevole per chi desidera investire in immobili esclusivi.

Per chi opera nel settore, conoscere e saper interpretare questi trend non è solo un vantaggio competitivo, ma una condizione essenziale per offrire consulenza di alto profilo e accompagnare ogni cliente verso la migliore scelta possibile.

Mercato immobiliare: il 2024 chiude in crescita, segnali positivi per il 2025
CategoriesReport & statistiche

Mercato immobiliare: il 2024 chiude in crescita, segnali positivi per il 2025

Il mercato immobiliare residenziale italiano chiude il 2024 con una crescita significativa delle compravendite, segnando un +7,6% su base annua. Secondo quanto riportato dal report residenziale OMI sul IV semestre 2024, dopo un inizio di anno incerto, il settore ha mostrato una ripresa costante trimestre dopo trimestre, con un aumento particolarmente evidente nell’ultima parte dell’anno.

Andamento delle compravendite nelle diverse aree geografiche

L’ultimo trimestre del 2024 ha visto oltre 217.000 abitazioni cambiare proprietario in Italia. Tutte le macro-aree del Paese hanno registrato una crescita nelle transazioni, seppur con intensità diverse:

  • Sud: +10,7%
  • Nord Est: +9%
  • Centro: +8,4%
  • Nord Ovest: +6,2%
  • Isole: +2,5%

Nelle città capoluogo la crescita è stata ancora più marcata, raggiungendo il +9,8%, segnale di un mercato urbano sempre più dinamico.

Dimensioni delle abitazioni più richieste

Gli acquirenti continuano a preferire immobili di metratura medio-grande. Nei capoluoghi, la superficie media degli immobili compravenduti è di circa 98 mq, mentre nei centri minori si attesta intorno ai 110 mq.

Le abitazioni tra 50 e 115 mq hanno visto un incremento dell’8,7%, mentre quelle tra 115 e 145 mq sono cresciute dell’8%. Anche i piccoli tagli (sotto i 50 mq) e le abitazioni molto grandi (oltre 145 mq) hanno registrato rialzi, rispettivamente del 4,5% e del 5%.

Mutui e agevolazioni: la spinta del “prima casa”

Un dato significativo riguarda le agevolazioni fiscali: il 71,4% degli acquisti è avvenuto con i benefici “prima casa”, in forte crescita rispetto al 62,7% dello stesso periodo del 2023.

Anche il mercato dei mutui ha mostrato segnali positivi: il 41,5% delle transazioni è stato finanziato con un mutuo ipotecario, mentre i tassi di interesse hanno continuato a scendere, raggiungendo il 3,3% nel quarto trimestre 2024.

Case di nuova costruzione: boom di acquisti

L’acquisto di case di nuova costruzione ha registrato un balzo del 46% rispetto al 2023, trainato dalla scadenza del “sismabonus acquisti” a fine 2024. Questo incentivo fiscale, che ha riconosciuto una detrazione agli acquirenti di unità immobiliari vendute dalle imprese di costruzione dopo interventi di demolizione e ricostruzione per la riduzione del rischio sismico, ha spinto molti a investire in immobili di nuova realizzazione. Il risultato è stato un incremento di quasi 9.000 unità vendute in più rispetto all’anno precedente, portando la quota di abitazioni di nuova costruzione al 13% del totale delle compravendite, il livello più alto degli ultimi quattro anni.

Di contro, il mercato delle abitazioni esistenti ha registrato un aumento più contenuto, con una crescita del 3,6% e quasi 190.000 unità acquistate nel quarto trimestre del 2024.

Milano si conferma la città con la maggiore incidenza di acquisti di immobili nuovi, con una quota del 23%, mentre in città come Napoli, Palermo e Genova la percentuale rimane sotto il 4%.

Il mercato immobiliare nelle grandi città

Tra le città con oltre 250.000 abitanti, Roma e Milano guidano la crescita, con incrementi vicini al 10%. Anche Torino, Genova e Bologna hanno registrato ottimi risultati (+8%), mentre Napoli è l’unica grande città in calo (-2%).

Roma si distingue per la quota più alta di acquisti con agevolazione “prima casa” (85%), mentre a Milano l’acquisto di abitazioni nuove è più diffuso rispetto ad altre città.

Grandi città NTN IV trimestre 2024 Variazione % NTN IV trimestre 2024/2023
Bologna 1.687 8,5%
Firenze 1.409 6,9%
Genova 2.484 8,6%
Milano 7.692 9,5%
Napoli 2.121 – 1,9%
Palermo 1.791 2,1%
Roma 10.089 9,6%
Torino 4.588 8,8%
TOTALE 31.860 7,9%

Il mercato delle locazioni: dinamiche contrastanti

Il mercato delle locazioni ha mostrato segnali contrastanti. Se il numero totale di contratti è leggermente calato dello 0,3%, il segmento delle locazioni per studenti è cresciuto in modo significativo (+10%), con un aumento del canone medio del 13%.

A Roma, il calo delle locazioni si concentra soprattutto nei contratti a canone concordato, che registrano una riduzione del 9% e una diminuzione del canone annuo di quasi il 5%. Anche i contratti ordinari mostrano un trend negativo, con un calo del 6% per quelli a lungo termine e del 9,1% per quelli transitori, sebbene il canone annuo complessivo risulti in crescita. Il mercato degli affitti per studenti presenta una situazione mista: mentre il numero di abitazioni locate interamente con contratti agevolati subisce una lieve flessione dello 0,3%, le locazioni parziali – circa 4.300 unità – aumentano del 4,8%, con un rialzo dell’8,9% dei relativi canoni.

A Milano, invece, si osserva una contrazione del 4,6% nei nuovi contratti di locazione ordinari a lungo termine. Tuttavia, questo calo è bilanciato dalla crescita negli altri segmenti, in particolare nei contratti a canone concordato, che registrano un vero e proprio boom, con un incremento del 97,6% rispetto al quarto trimestre del 2023.

Conclusione

Il 2024 ha confermato il dinamismo del mercato immobiliare italiano, con una ripresa evidente delle compravendite e un rinnovato interesse per le nuove costruzioni. Le città capoluogo si confermano trainanti, mentre il calo dei tassi di interesse e le agevolazioni fiscali hanno favorito l’acquisto della prima casa.

Come sarà il 2025? Il settore dovrà confrontarsi con fattori chiave come l’andamento dei mutui, le politiche fiscali e l’evoluzione del mercato delle locazioni.