Report & statistiche Archivi » Pagina 3 di 3 » Coldwell Banker Reliance Group
Il mercato immobiliare di lusso in Italia
CategoriesReport & statistiche

Il mercato immobiliare del lusso in Italia

L’Osservatorio del mercato residenziale di lusso in Italia, il report redatto da Immobiliare.it in collaborazione con Coldwell Banker Global Luxury – Italy, ha raggiunto la sua terza edizione. Questo documento rappresenta un importante punto di riferimento per comprendere le dinamiche di un segmento sempre più rilevante e apprezzato nel nostro Paese.

I trend

Il mercato del lusso in Italia si concentra principalmente nelle grandi città, nelle aree di interesse turistico e nelle città storiche, così come nelle zone costiere, montane e lacustri.

Il Nord-Ovest dell’Italia rappresenta circa il 36% dell’offerta immobiliare di lusso, mentre il Nord-Est ha visto una crescita, rispetto al 2022, attestandosi intorno al 20%. Il Centro Italia detiene il 32,5% delle residenze di lusso, con il Sud e le Isole che contano rispettivamente per il 6,8% e il 4,7%​​.

Dal punto di vista del valore cumulato degli immobili, il Centro Italia è in testa con circa 19,9 miliardi di euro. Segue il Nord-Ovest con 19,6 miliardi di euro e il Nord-Est con 8,3 miliardi di euro​​.

Macroaree per valore complessivo dello stockMacroaree per valore complessivo dello stock Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it

In generale, la percentuale di annunci relativi agli immobili di lusso è aumentata sia nel primo che nel secondo semestre del 2023 rispetto al totale residenziale, rappresentando il 2,7% di tutta l’offerta in Italia (+0,5 punti percentuali rispetto al 2022). I motivi legati a questa crescita sono in parte legati al rallentamento della domanda e alla riorganizzazione dei segmenti che compongono lo stock.

Il mercato immobiliare del lusso a Milano

A Milano, il mercato immobiliare del lusso ha registrato una crescita costante e significativa negli ultimi anni. Questo trend ha mantenuto la città in una posizione di primo piano nel panorama immobiliare italiano di alta gamma.

A fine 2023, il valore complessivo dello stock di immobili di lusso a Milano ha raggiunto i 7,35 miliardi di euro, rappresentando il 14% del totale nazionale. Lo stock totale di immobili ammonta a 4.938, il 26% in più rispetto al 2022 e il 57% in più rispetto al 2019. Di questi, il 99% è costituito da appartamenti. Questo aumento dell’offerta è in parte dovuto alla disponibilità di appartamenti di dimensioni più piccole, che rispondono alle nuove preferenze degli acquirenti, orientati verso soluzioni abitative più gestibili e meno costose.

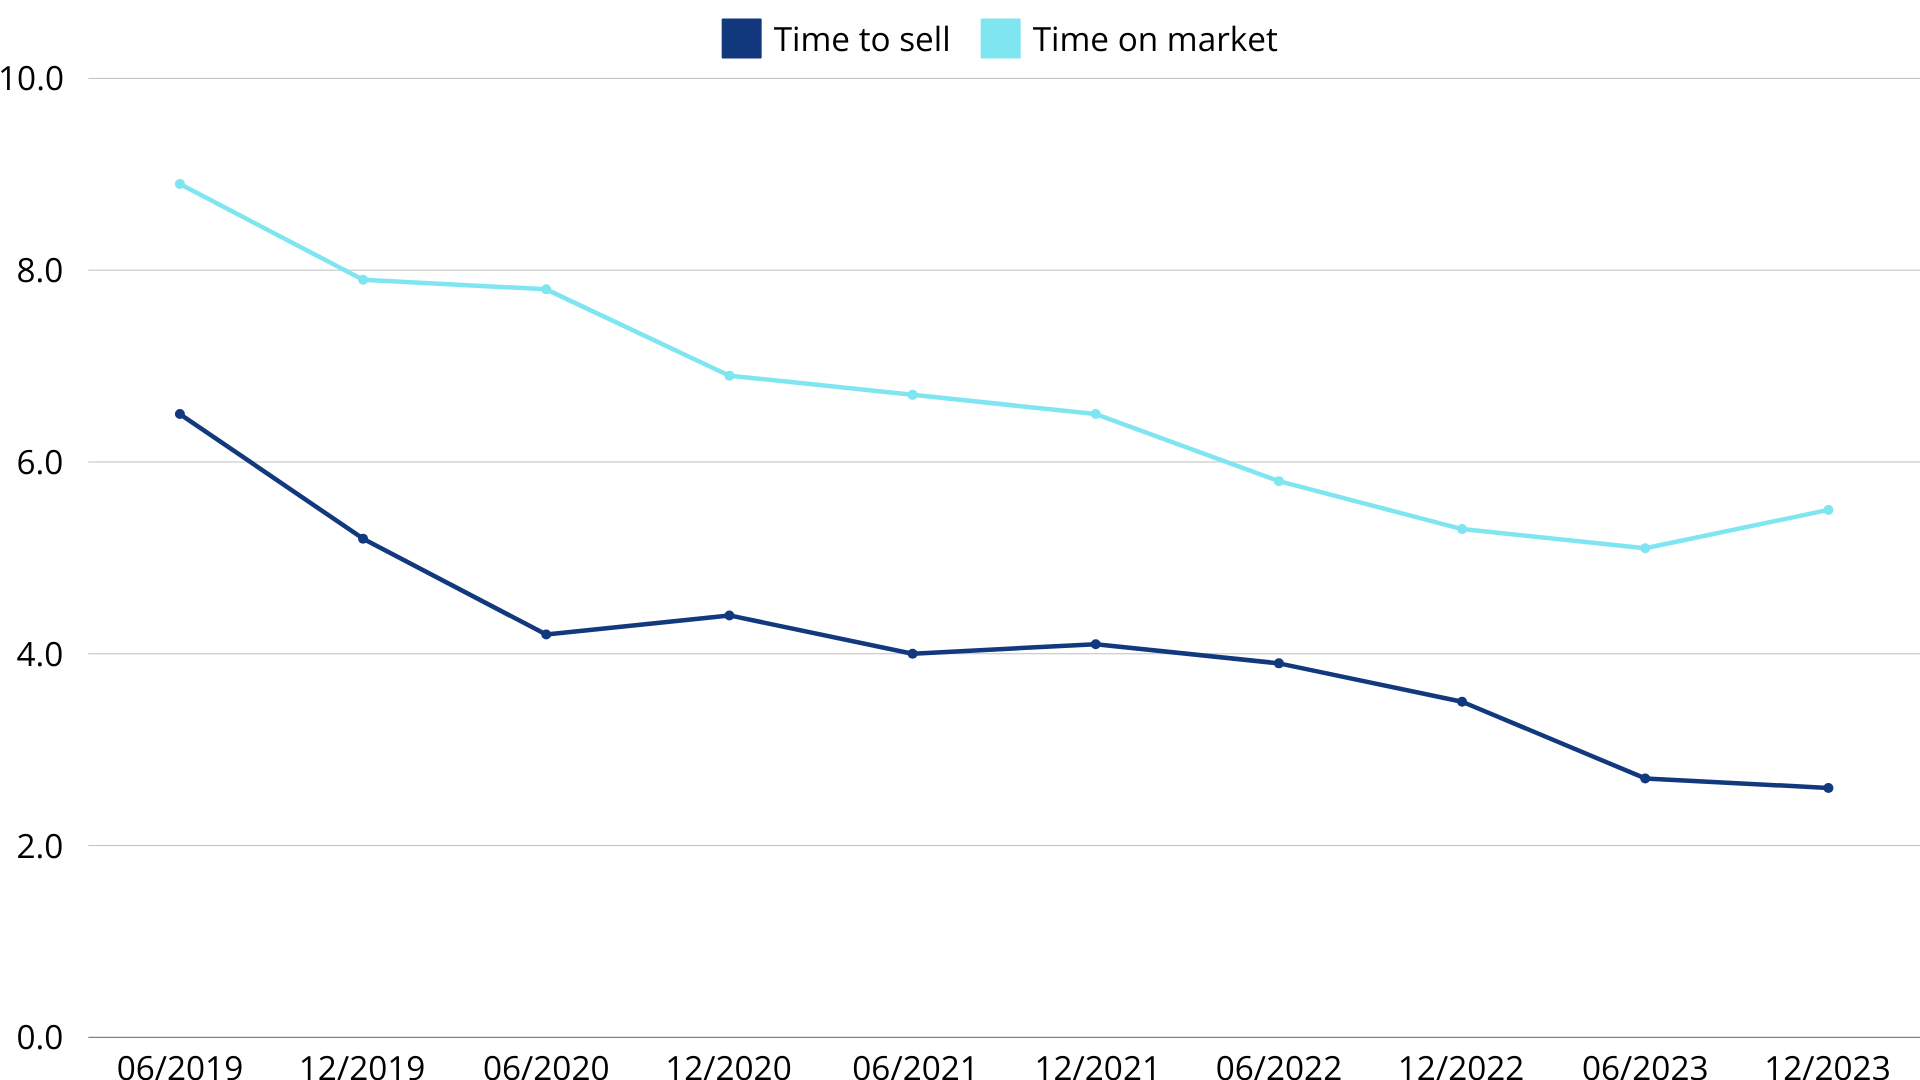
Un indicatore chiave della vivacità del mercato milanese nel 2023 è rappresentato dai tempi di vendita e di permanenza degli immobili. Il tempo medio necessario per vendere un immobile di lusso a Milano è stato di 2,6 mesi, in netto calo rispetto ai 6,5 mesi registrati nel 2019. Anche i tempi di permanenza degli immobili invenduti sono diminuiti, passando da 8,9 mesi nel 2019 a 5,5 mesi nel 2023​.

Tempi medi degli annunci sul portale Tempi medi degli annunci sul portale Fonte: Osservatorio del mercato residenziale di lusso in Italia, Immobiliare.it

Per quanto riguarda la domanda, i picchi di richieste si sono registrati nella prima metà del 2021, 2022 e 2023.

Un commento dal territorio

Alexandra Zerykier, agente immobiliare della nostra agenzia, afferma che:

“Il mercato immobiliare di lusso a Milano ha mostrato un andamento altalenante ma in crescita negli ultimi anni. L’analisi evidenzia un aumento significativo degli immobili disponibili alla fine del 2023 rispetto al 2019. Questo incremento dell’offerta è dovuto all’ingresso sul mercato di appartamenti di dimensioni più ridotte e con prezzi inferiori rispetto ai semestri precedenti. Questa tendenza è visibile nel mio lavoro quotidiano, dove molti acquirenti preferiscono appartamenti più piccoli, meno costosi e più facili da gestire.

Un aspetto interessante è la riduzione dei tempi di permanenza degli immobili venduti sul mercato. Le proprietà ben posizionate, come attici o appartamenti con vista, vengono vendute rapidamente. Sono favorite le soluzioni già ristrutturate, sia per l’incremento del costo delle ristrutturazioni sia per un graduale adeguamento green.

L’evoluzione delle preferenze abitative ha visto una maggiore attenzione al lavoro da remoto e una maggiore frequenza di spazi condominiali multifunzionali, come a voler compensare le limitazioni tipiche di un volume abitativo contenuto.

Nel 2023, ho notato un interesse crescente per i bilocali nelle zone centrali. La domanda di immobili di lusso, pur in lieve diminuzione rispetto al 2022, è comunque robusta.

Attraverso i miei canali social, condivido regolarmente statistiche e analisi di mercato, evidenziando come Milano rimanga una meta ambita per gli investimenti immobiliari di alto livello.

Gli investitori internazionali continuano a trovare Milano attraente per la sua posizione strategica e l’alta qualità della vita, nonché per i prezzi competitivi nello scenario internazionale. La riqualificazione urbana contribuisce ulteriormente alla crescita del mercato, rendendo Milano sempre più attrattiva per residenti e investitori.“

Rapporto immobiliare 2024 - Agenzia delle Entrate
CategoriesReport & statistiche

Rapporto immobiliare 2024: focus su compravendite e mutui

Il 2023 è stato un anno ricco di evoluzioni per il mercato immobiliare residenziale italiano.
I cambiamenti economici e sociali hanno influenzato significativamente le dinamiche di compravendita, mutui ipotecari e locazioni. Per questo motivo è importante effettuare un’attenta analisi per comprendere le tendenze attuali e le prospettive future. In questo articolo, esamineremo i punti salienti del recente rapporto sul mercato immobiliare residenziale del 2024 fornito dall’Agenzia delle Entrate, approfondendo le cause e le implicazioni di questi cambiamenti.

Le compravendite

Secondo i dati ISTAT di marzo 2024, nel 2023 l’economia del Paese ha mostrato un aumento del PIL dello 0,9% rispetto all’anno precedente. La domanda interna è cresciuta, con un incremento degli investimenti fissi lordi del 4,7% e dei consumi finali nazionali dell’1,2%.

Nonostante l’incremento del PIL, il mercato residenziale ha registrato un calo delle compravendite di quasi il 10% rispetto al 2022. Sono oltre 709 mila abitazioni compravendute in termini di numero di transazioni normalizzate (NTN), circa 76 mila in meno rispetto all’anno precedente. Questa tendenza negativa è stata più pronunciata nei primi tre trimestri del 2023, indebolendosi nel quarto trimestre, evidenziando, in generale, contrazioni più accentuate nei comuni capoluogo (-9,7%) rispetto ai comuni minori (-9,2%).

NTN abitazioni variazioni 2023/22Calo compravendite immobiliari 2023 Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate

Tra i motivi del calo troviamo sicuramente i prezzi delle abitazioni, nonostante nel 2023 siano aumentati poco più dell’1%, dopo un triennio 2020-2022 che ha visto i prezzi aumentare fino al 4%.

Dimensioni delle abitazioni

Prendendo in considerazione l’analisi delle compravendite in base alla dimensione delle abitazioni (superficie in mq), invece, si evidenzia come, complessivamente, siano state vendute abitazioni per oltre 75 milioni di metri quadrati, registrando una diminuzione del 10,3% rispetto al 2022.
La superficie media per unità abitativa compravenduta si attesta a 106,1 mq, con una leggera flessione rispetto al 2022 (-0,7 mq).

NTN 2023 per classi di superficie delle abitazioni

NTN 2023 per classi di superficie delle abitazioni per area Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate

La contrazione più marcata della superficie residenziale scambiata si osserva nel Centro, con una diminuzione del 13,9% rispetto al 2022, seguita dal Nord Est (-11,9%) e dal Nord Ovest (-10%). Al Sud, la diminuzione è pari all’8,1%, mentre nelle Isole si attesta al 3,2%, valori entrambi inferiori alla media nazionale. Nel 2023, la superficie media delle abitazioni compravendute è risultata più elevata nel Nord Est (114,5 mq) e più bassa nel Nord Ovest (101,3 mq). Anche nel 2023, le abitazioni più frequentemente compravendute sono quelle con superficie tra 50 mq e 85 mq, con circa 221 mila unità (NTN), pari al 31% del totale. Circa 188 mila acquisti hanno riguardato abitazioni con superficie tra 85 mq e 115 mq, rappresentando il 26% del totale. La quota di acquisti di abitazioni con superficie superiore a 145 mq nel 2023 supera il 17% del totale.

Variazione NTN 2023/22 per classi dimensionali delle abitazioni

Variazione NTN 2023/22 per classi dimensionali delle abitazioni Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate
I mutui ipotecari

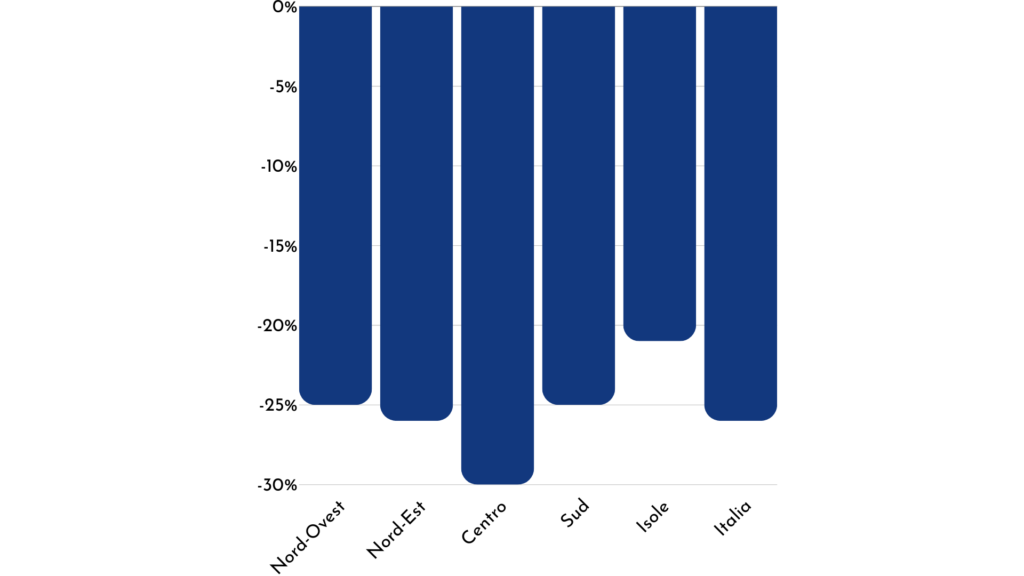
Durante il 2023, sono stati registrati circa 270.000 acquisti di abitazioni finanziati con mutuo ipotecario (NTN IP), con un calo di quasi 100.000 rispetto al 2022, pari al 26%. Questo rappresenta un’inversione di tendenza rispetto ai livelli del 2022, che erano già in diminuzione rispetto al 2021, influenzati dall’aumento dei tassi di interesse. Tra le diverse aree del Paese, il Centro ha subito la riduzione più significativa di NTN IP, quasi del 30%, mentre il Sud, il Nord Est e il Nord Ovest mostrano valori simili alla media nazionale. La diminuzione è meno accentuata nelle Isole, con un calo del 21,2%.

Variazione % NTN IP 2023/22

Variazioni percentuali mutuo ipotecario 2023-22 Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate

Per quanto riguarda il totale delle abitazioni acquistate da persone fisiche (NTN PF), solo il 40% è stato finanziato con un mutuo, con una diminuzione di quasi 9 punti percentuali rispetto al 2022, quando era del 48,8%. Questo rappresenta il calo più significativo dal 2011 e ha interessato tutte le aree del Paese, mantenendosi sopra il 40% nelle aree del Nord e del Centro e avvicinandosi al 30% nel Sud e nelle Isole.

Rate del mutuo

Entrando più nello specifico, nel 2023, il tasso medio iniziale applicato ai finanziamenti per l’acquisto di abitazioni è aumentato di 1,79 punti percentuali rispetto al 2022, raggiungendo il 4,29%. Questo incremento conferma il trend di rialzo iniziato dopo il minimo storico del 2021, che segnava la fine di un lungo periodo di flessione iniziato nel 2012.

L’analisi per aree geografiche mostra che i tassi medi più elevati si registrano nelle regioni del Sud (4,65%) e del Centro (4,39%), mentre i tassi più bassi si trovano nel Nord Est (4,08%). La durata media dei mutui è salita a 25,5 anni, risultando simile in tutte le aree del Paese, con una leggera prevalenza del Centro (26,3 anni). La rata media mensile nazionale è aumentata del 12,6%, attestandosi intorno ai 702 euro.

Rata media mensile 2023

Tasso d'interesse iniziale mutuo 2023 Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate
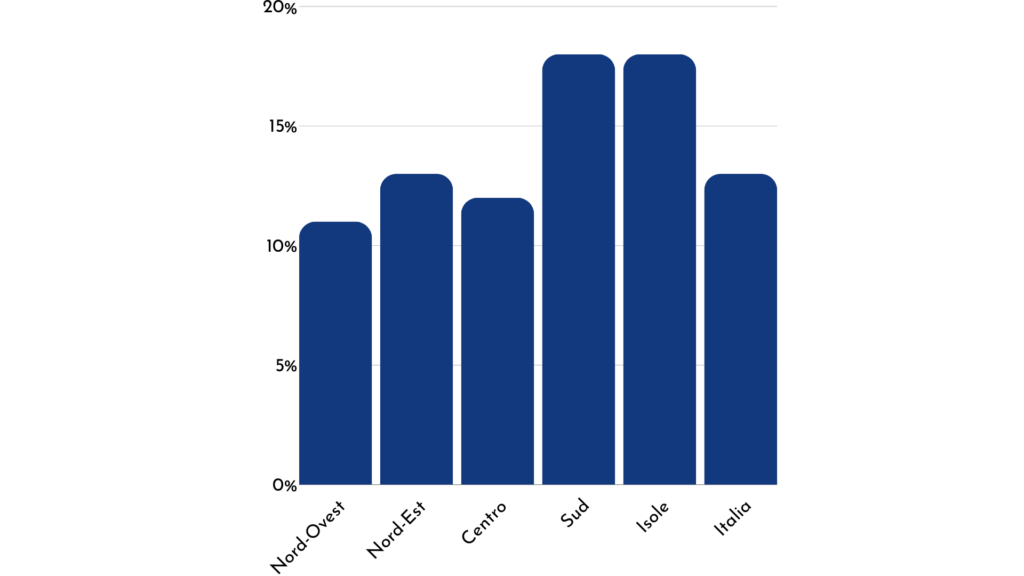
L’incremento maggiore delle rate si registra nelle Isole, con un +18% (e una rata media di 628 euro), mentre il Nord Ovest ha visto l’aumento più contenuto, +11% (719 euro di rata media). Nonostante la maggiore durata dei mutui, il valore più alto delle rate si trova al Centro (750 euro), indicando erogazioni medie più elevate.

Variazione % rata media 2023/22

Variazione percentuale rata media mutuo 2023/22 Fonte: Rapporto Immobiliare 2023, Osservatorio del Mercato Immobiliare – Agenzia delle Entrate